Saltar para o conteúdo
CrediSegur — página inicial
Todas as ferramentasGrátis · 2 minutos · sem dados pessoais

Cada € Conta: para onde vai o teu dinheiro todos os meses?

Faz o orçamento da tua casa e vê quanto te sobra, para onde vai cada euro e onde podes mexer. E antes de uma compra, descobre quantas horas de trabalho ela custa.
  • Sem conta nem registo
  • Com as despesas do ano
  • Os teus números ficam contigo
O que queres saber

Três perguntas e ficas a saber quanto te sobra por mês

Valores por mês. Podem ser aproximados: o que conta é a ordem de grandeza.
€

Usamos 2 200 €, um valor de referência.
€

Usamos 650 €, um valor de referência.
€

Usamos 60% do que entra em casa.
É uma conta rápida. Em «Em detalhe» separas as contas e vês onde podes mexer.

Como fazemos a conta

Não precisas de apontar cada café. Precisas de saber para onde vai o grosso do dinheiro.
  1. Junta os números

    Abre a aplicação do banco e vê os últimos 3 meses. Usa as médias, não o mês melhor.
  2. Não te esqueças do ano

    IMI, IUC, seguros, férias e Natal não aparecem todos os meses, mas pagam-se. Divide por 12.
  3. Separa o que é preciso do que apetece

    Casa, contas e comida são necessidades. Restaurantes, lazer e compras são desejos.
  4. Dá um destino ao que sobra

    Primeiro um fundo de emergência. Depois, os teus objetivos. Dinheiro sem destino desaparece.
Para referência: em média, uma família em Portugal gasta 258 € por mês em alimentação em casa e 171 € em restaurantes e alojamento. São médias de famílias de todos os tamanhos, não uma meta. Fonte: INE, Inquérito às Despesas das Famílias 2022/2023 (resultados de junho de 2024).

Casos ilustrativos

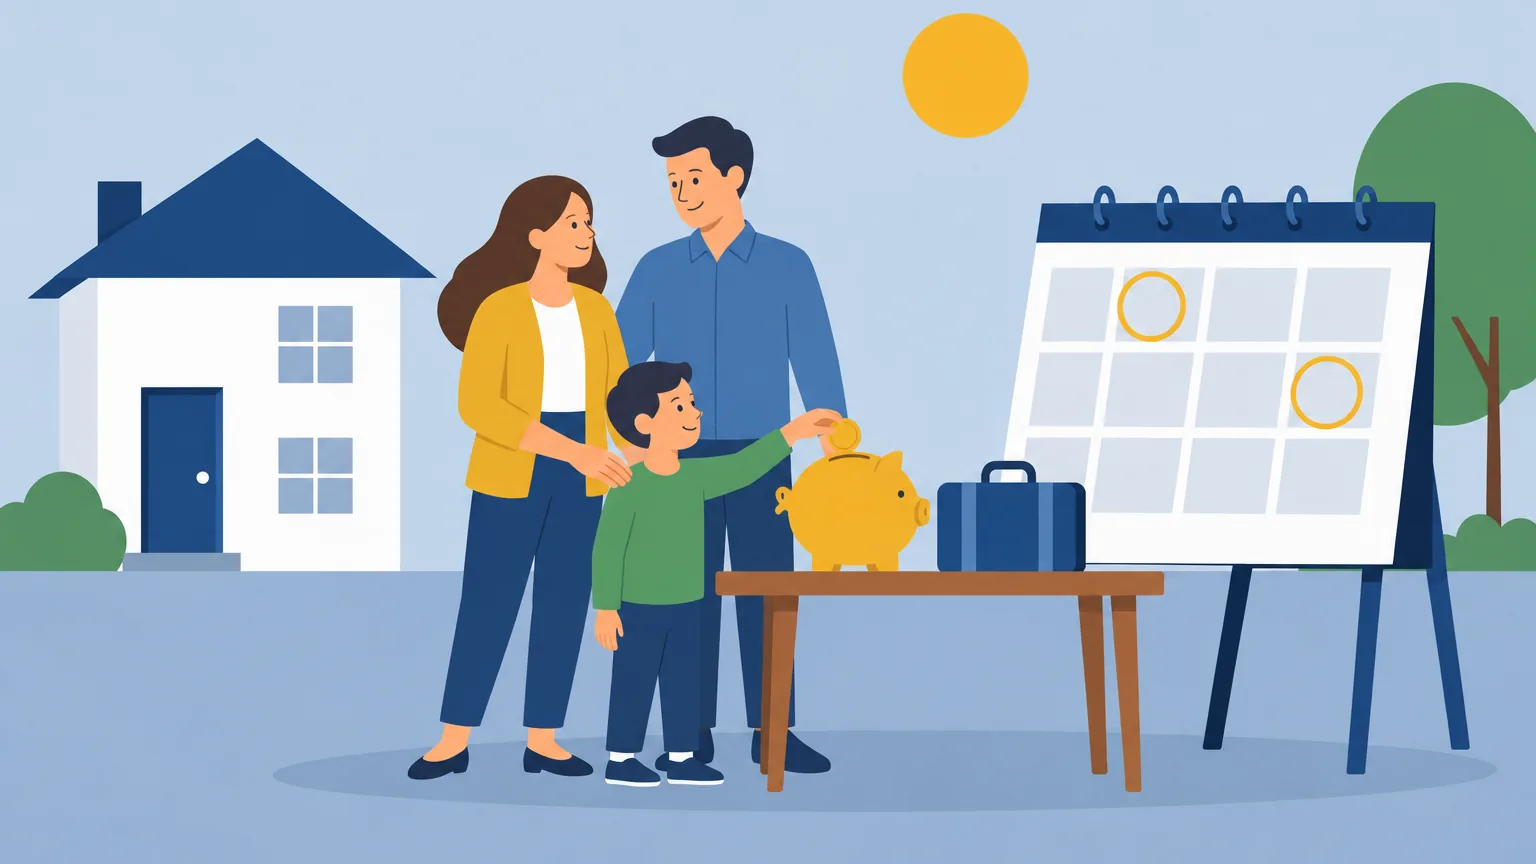
Ilustração de Lara e Henrique com o filho, em frente à casa, com o calendário das despesas do ano
Exemplo ilustrativo

Lara e Henrique achavam que o dinheiro chegava. Faltavam as contas do ano.

Vivem em Paredes com um filho. Entram em casa 2 200 € por mês e, mês a mês, as contas pareciam bater certo. Mas em agosto e em dezembro ficavam sempre aflitos.
  1. 1«Se as contas dão, porque é que há meses em que não chega?»
  2. 2O IMI, o IUC, as férias e as outras despesas do ano somam 1 590 €: são 133 € por mês. Sem elas sobravam 117 €; com elas, faltam 16 € por mês.
  3. 3Passaram a pôr de lado 133 € por mês para as despesas do ano. E viram onde mexer: com as hipóteses da ferramenta, podiam libertar cerca de 75 € por mês.

Despesas do ano 1 590 €

O que sobra por mês, com tudo−16 €

O que sobra por mês, com tudo
−16 €
pensavam que sobravam 117 €
Despesas do ano
1 590 €
133 € por mês
Podem libertar
75 €
por mês, em hipótese
«O dinheiro não desaparecia. Só não estávamos a contar com o ano inteiro.» — Lara
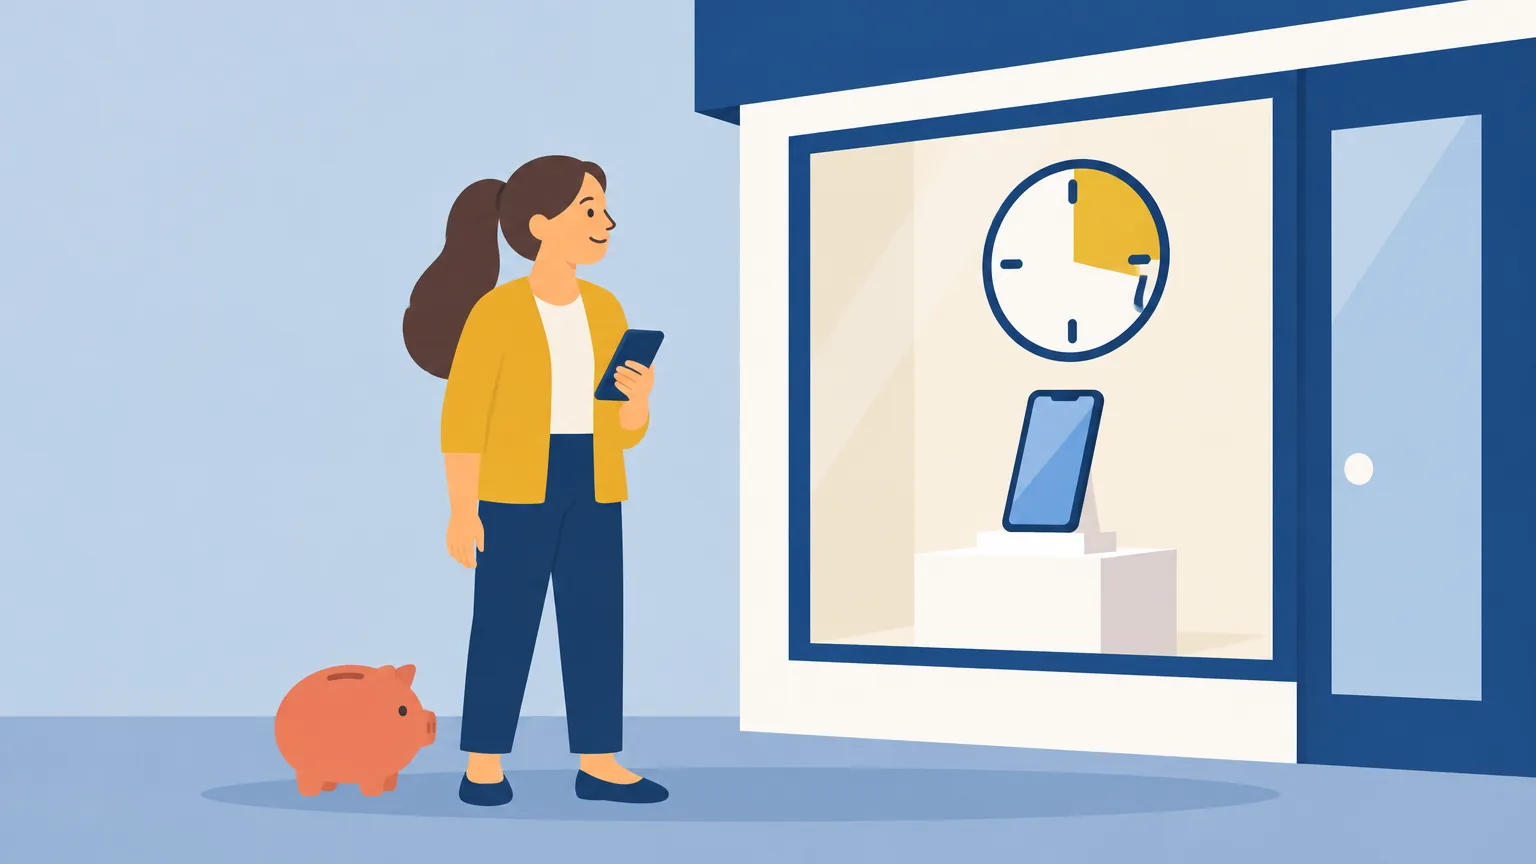
Ilustração de Matilde a olhar para um telemóvel novo, com um relógio ao lado
Exemplo ilustrativo

A Matilde queria um telemóvel novo. Fez a conta em horas de trabalho.

Tem 27 anos, vive em Torres Vedras e ganha 1 050 € por mês. O telemóvel custava 1 100 € e a loja propunha pagar em 2 anos. O dela ainda funcionava: era um desejo, não uma necessidade.
  1. 1«São só uns euros por mês. Qual é o mal?»
  2. 2O telemóvel custava 141 horas de trabalho: 18 dias. A crédito, pagava 50,24 € por mês e mais 106 € de juros. E a compra levava 8 meses de tudo o que lhe sobra.
  3. 3Esperou 3 dias e escolheu um modelo de 600 €: 77 horas de trabalho. Juntou o dinheiro em 5 meses, sem crédito.

Juros que não pagou 106 €

Horas de trabalho que poupou64 horas

Horas de trabalho que poupou
64 horas
de 141 horas para 77 horas
Juros que não pagou
106 €
taxa como pressuposto
Juntou em
5 meses
sem crédito
«Quase um mês inteiro a trabalhar para um telemóvel. Assim, não.» — Matilde
*Exemplo ilustrativo e não vinculativo, com valores meramente indicativos e sujeitos a confirmação. Não constitui uma proposta de crédito nem substitui a análise da situação financeira e pessoal de cada cliente, nem a aprovação da instituição de crédito mutuante. CrediSegur (CRRF Brokerage, Lda.) — Intermediário de Crédito Vinculado registado no Banco de Portugal sob o n.º 0001290. As poupanças possíveis são hipóteses de cálculo, não são propostas de nenhum banco, seguradora ou fornecedor de energia.

O que é verdade e o que é mito no orçamento da casa

Quatro ideias que ouvimos muitas vezes, e o que fazer em cada uma.
  • Mito«Orçamento é para quem ganha pouco.»Falso. Quem ganha mais também chega ao fim do mês sem saber para onde foi o dinheiro. O orçamento serve para escolher, não para cortar.O que fazer: Faz a conta rápida com três números e vê quanto te sobra.
  • Verdade«As despesas pequenas somam muito.»Verdade. Um café e um bolo todos os dias somam, ao fim de um ano, o preço de umas férias. Não é para as cortar todas: é para as veres.O que fazer: Põe os cafés, as subscrições e as compras pequenas no «Dia a dia».
  • Mito«Se a prestação cabe no mês, posso comprar.»Falso. A prestação cabe, mas pagas juros e ficas com menos folga durante meses. Várias prestações pequenas fazem uma grande.O que fazer: Vê o custo total e as horas de trabalho em «É desejo ou necessidade?».
  • Depende«Devo poupar 20% do que ganho.»Depende. É a regra 50/30/20, uma boa referência. Mas com uma casa cara ou filhos pequenos, pode não dar. Poupar um pouco todos os meses vale mais do que muito de vez em quando.O que fazer: Começa por um valor certo, no dia em que recebes.

Perguntas frequentes

Não. As contas são feitas no teu telemóvel ou computador. Só ficam guardadas se carregares em «Guardar neste dispositivo», e ficam aí, não na CrediSegur. A CrediSegur só recebe os teus números se pedires contacto.
É a lista do que entra e do que sai de casa todos os meses. Serve para saberes quanto te sobra e para decidires para onde vai o dinheiro, em vez de descobrires no fim do mês.
Porque são as que mais apanham as famílias de surpresa. O IMI, o IUC, os seguros anuais, as férias e o Natal não aparecem todos os meses, mas pagam-se. Dividimos por 12 para saberes quanto pôr de lado.
É uma regra de bolso: 50% do que entra para o que é preciso, 30% para o que apetece e 20% para poupar. É uma referência para comparares, não uma obrigação. Muitas famílias gastam mais de metade só no que é preciso.
Pegamos no teu ordenado depois dos descontos, multiplicamos pelos ordenados que recebes por ano e dividimos pelas horas que trabalhas num ano. Contamos com 47 semanas de trabalho, para descontar férias e feriados. Dá o que ganhas por hora. O preço a dividir por esse valor são as horas de trabalho.
São hipóteses de cálculo da CrediSegur para o crédito, os seguros e a energia, as mesmas do simulador das despesas fixas. Servem para teres uma ordem de grandeza. Não são propostas: o valor certo só se sabe com as tuas faturas. As telecomunicações aparecem só como dica: a CrediSegur não as vende.
Dados oficiais verificados em 20/10/2026 · Fontes: Diário da República, Autoridade Tributária, Banco de Portugal, INE, Segurança Social, Assembleia da República · ver fontesDados do INE – Portugal, reutilizados ao abrigo da licença CC BY 4.0.
Nota importante: Ferramenta informativa, calculada com os valores que indicas. Não é aconselhamento financeiro. As poupanças possíveis são hipóteses de cálculo com pressupostos (Pressupostos CrediSegur para o orçamento familiar); não são propostas nem condições de nenhum banco, seguradora ou fornecedor de energia. A taxa de juro (9,0%) e a rentabilidade (4,5%) são pressupostos, não são uma proposta de crédito nem uma garantia. Juntar créditos num só pode aumentar o custo total do crédito. A CRRF – BROKERAGE, LDA (CrediSegur) é intermediário de crédito vinculado registado no Banco de Portugal (n.º 0001290) e agente de seguros registado na ASF (n.º 421571530); não cobra honorários pela intermediação de crédito. A concessão de crédito está sujeita à aprovação da instituição de crédito. Propostas de seguro só depois da análise das necessidades do cliente.