Transferência de crédito habitação: quanto podes poupar ao mudar de banco?
Descobre neste artigo que contas fazer antes de tomares uma decisão, os custos de mudar de banco e como poupar no seguro de vida com a transferência.Transferir o crédito habitação para outro banco compensa quando a poupança na prestação e nos seguros cobre os custos do processo em poucos meses e faz a diferença na totalidade do empréstimo. Em 2026, muitos bancos assumem parte ou a totalidade desses custos, sobretudo nos créditos de taxa variável.
O que é uma transferência de crédito habitação
Transferir o crédito é, na prática, pedir um novo empréstimo a outro banco e usar esse dinheiro para pagar de uma só vez o crédito que tens no banco atual. O novo banco paga a dívida ao banco de origem e fica com a hipoteca. A partir daí, passas a pagar as prestações ao novo banco, nas condições do novo contrato.
Renegociar ou transferir: qual é a diferença?
Podes renegociar ou transferir o crédito a qualquer momento, desde que o contrato esteja ativo. Mas são coisas diferentes, enquanto na renegociação, mantém-se o banco e altera-se o contrato e as suas condições, na transferência muda-se de banco. Vale a pena tentar primeiro a renegociação e só depois comparar com as condições que o mercado oferece.
Quanto custa transferir o crédito habitação
Ao transferir o crédito, pagas de uma só vez toda a dívida ao banco antigo. Por isso, podes ter de pagar uma comissão de reembolso antecipado, que é, no máximo, de 0,5% do capital em dívida se a taxa for variável e de 2% se for fixa.
Há bancos que assumem praticamente todos os custos da transferência quando o crédito é de taxa variável.
Nos créditos de taxa fixa, quase todos os bancos cobrem a comissão até 0,5%, e o cliente paga os restantes 1,5%.
Atenção ao valor mínimo: estas campanhas costumam exigir um capital em dívida mínimo, e se o teu for inferior podes ficar de fora. As campanhas mudam com frequência, por isso confirma as condições no banco antes de decidir.
Em que situações compensa transferir o crédito
A regra prática é dividir os custos que o novo banco não paga pela poupança mensal na prestação. O resultado é o número de meses que demoras a recuperar o dinheiro gasto. Vê também quanto poupas no total, até ao fim do empréstimo, somando tudo o que vais pagar (compara o MTIC das propostas).
Custos da transferência ÷ Poupança mensal = Nº de meses até recuperares o dinheiro
A conta só é fiável se comparares o mesmo cenário em todos os bancos. Três cuidados:
- Compara a TAEG e o MTIC, e não só o spread. Incluem juros, comissões, impostos e seguros e, quanto mais baixos, menor é o custo total do crédito.
- O spread mais baixo pode depender de produtos associados (seguros, conta, cartão). Soma o custo desses produtos.
- Se faltar pouco tempo para acabar o crédito, ou se o capital em dívida for baixo, a poupança pode não chegar para cobrir os custos, e a transferência pode não compensar.
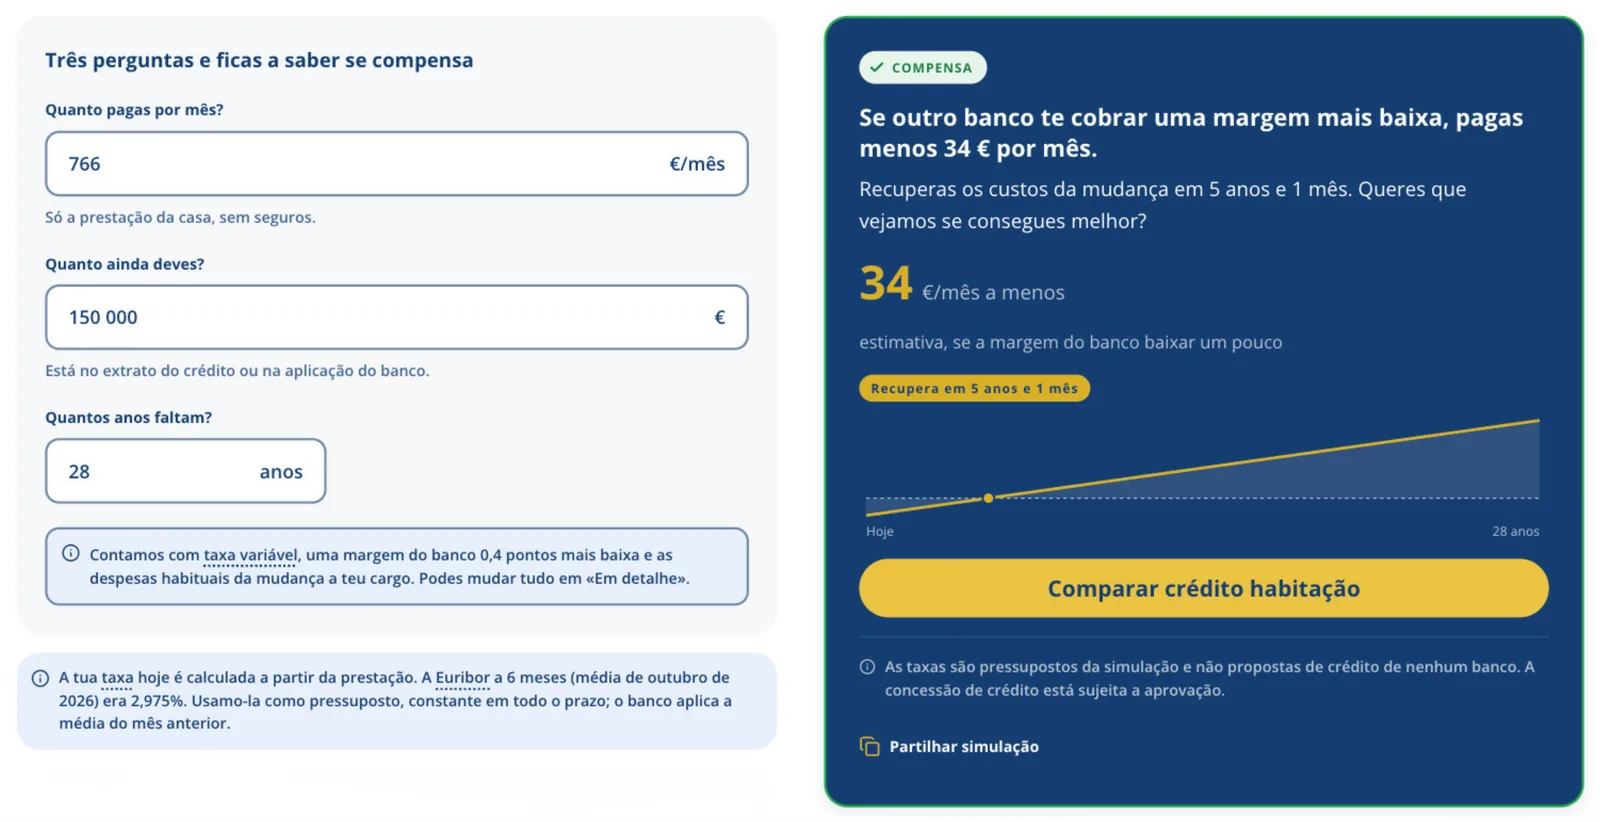
Se ainda não tens propostas de outros bancos, podes começar por uma conta mais simples. No simulador de transferência de crédito da CrediSegur, basta indicares a tua prestação atual, o montante que ainda deves e os anos que faltam para terminar o empréstimo. Em minutos, ficas com uma estimativa de quanto poderás poupar por mês.
Como poupar no seguro de vida ao mudar de banco
Quando mudas de banco, tens de alterar o seguro de vida de qualquer forma, porque o novo banco passa a ser o beneficiário. É uma boa altura para comparar preços e as coberturas noutras seguradoras.
O banco costuma propor os seus próprios seguros (vida e multirriscos) em troca de uma diminuição de spread, mas não é obrigatório contratá-los aí. Segundo a DECO PROteste, passar o seguro de vida para uma seguradora fora do banco pode poupar entre 20% e 60% do prémio por ano, com a mesma cobertura que o banco exige. O valor pode depender da tua idade, do capital em dívida e do teu historial de saúde.
Na prática, pede simulações a uma ou mais seguradoras, com o mesmo capital e as mesmas coberturas, incluindo o preço total do seguro até ao fim do crédito. Se compensar, contrata a apólice e entrega-a ao banco para aprovação. O banco não pode recusar um seguro que cumpra o mínimo exigido.
Há um senão: o banco pode retirar a bonificação no spread que dava por ter os teus seguros. Por isso, faz as contas com calma. De um lado, a prestação com os seguros do banco e o desconto; do outro, a prestação sem desconto mais o que pagarás às seguradoras de fora. E olha para o crédito todo, não só para o primeiro ano.
Ao comparar, não olhes só para o preço. Vê se o seguro cobre Morte e Invalidez Absoluta e Definitiva (IAD), que é o que a maioria dos bancos pede, ou se tem também coberturas adicionais, como Invalidez Total e Permanente (ITP) e diagnóstico de doenças graves. Confirma também a partir de que grau de incapacidade o seguro paga, quais as exclusões (doenças que já tinhas, profissões de risco, desportos) e como o prémio sobe com a idade.
Vantagens de ter um intermediário de crédito no processo
Tudo isto dá trabalho, e é aqui que um intermediário de crédito pode ajudar-te. Não concede crédito, mas pede propostas a vários bancos, ajuda a preparar o processo e pode comparar os seguros do banco com os de fora. Entre papéis, avaliação, aviso ao banco antigo, seguros e escritura, ter alguém a tratar de tudo evita que o processo fique parado.
Antes de escolheres um intermediário de crédito, confirma que consta da lista do Banco de Portugal e pergunta quem lhe paga. No caso da CrediSegur, podes consultar o nosso registo e os bancos com quem trabalhamos na ficha de informação ao cliente.
Seja para comprar casa, transferir ou renegociar o teu crédito habitação, estamos disponíveis para ouvir o teu caso e ajudar-te a encontrar as condições adequadas à tua situação.
Artigo da CrediSegur (CRRF – Brokerage, Lda.), intermediário de crédito vinculado registado no Banco de Portugal sob o n.º 0001290. Apresentamos propostas dos bancos com quem temos contrato de vinculação, identificados na Informação aos consumidores, e não prestamos serviços de consultoria. Agente de seguros inscrito na ASF sob o n.º 421571530.