Transfert de crédit immobilier : combien pouvez-vous économiser en changeant de banque ?
Découvrez dans cet article quels calculs faire avant de prendre une décision, les coûts de changer de banque et comment économiser sur l'assurance vie avec le transfert.Transférer le crédit immobilier vers une autre banque est avantageux lorsque les économies sur la mensualité et les assurances couvrent les coûts du processus en quelques mois et font la différence sur l'ensemble du prêt. En 2026, de nombreuses banques assument une partie ou la totalité de ces coûts, surtout pour les crédits à taux variable.
Qu'est-ce qu'un rachat de crédit immobilier
Transférer le crédit, c'est en pratique demander un nouveau prêt à une autre banque et utiliser cet argent pour rembourser en une seule fois le crédit que vous avez dans la banque actuelle. La nouvelle banque paie la dette à la banque d'origine et prend l'hypothèque. À partir de là, vous commencez à payer les mensualités à la nouvelle banque, selon les conditions du nouveau contrat.
Renégocier ou transférer : quelle est la différence ?
Vous pouvez renégocier ou transférer le crédit à tout moment, tant que le contrat est actif. Mais ce sont des choses différentes, tandis que dans la renégociation, la banque reste la même et le contrat et ses conditions sont modifiés, dans le transfert, on change de banque. Il vaut la peine d'essayer d'abord la renégociation et seulement ensuite de comparer avec les conditions offertes par le marché.
Combien coûte le transfert de crédit immobilier
En transférant le crédit, vous remboursez en une seule fois toute la dette à l'ancienne banque. Pour cela, vous pouvez avoir à payer une commission de remboursement anticipé, qui est au maximum de 0,5% du capital restant dû si le taux est variable et de 2% s'il est fixe.
Il y a des banques qui assument pratiquement tous les coûts du transfert lorsque le crédit est à taux variable.
Pour les crédits à taux fixe, presque toutes les banques couvrent la commission jusqu'à 0,5%, et le client paie les 1,5% restants.
Attention au montant minimum : ces campagnes exigent généralement un capital restant dû minimum, et si le vôtre est inférieur, vous pouvez être exclu. Les campagnes changent fréquemment, alors vérifiez les conditions auprès de la banque avant de décider.
Dans quelles situations le transfert de crédit est-il avantageux
La règle pratique est de diviser les coûts que la nouvelle banque ne paie pas par l'économie mensuelle sur la mensualité. Le résultat est le nombre de mois nécessaires pour récupérer l'argent dépensé. Voyez aussi combien vous économisez au total, jusqu'à la fin du prêt, en additionnant tout ce que vous allez payer (comparez le MTIC des propositions).
Coûts du transfert ÷ Économie mensuelle = Nombre de mois pour récupérer l'argent
Le calcul n'est fiable que si vous comparez le même scénario dans toutes les banques. Trois précautions :
- Comparez le TAEG et le MTIC, et pas seulement le spread. Ils incluent les intérêts, commissions, impôts et assurances et, plus ils sont bas, plus le coût total du crédit est faible.
- Le spread le plus bas peut dépendre de produits associés (assurances, compte, carte). Additionnez le coût de ces produits.
- S'il reste peu de temps avant la fin du crédit, ou si le capital restant dû est faible, l'économie peut ne pas suffire à couvrir les coûts, et le transfert peut ne pas être avantageux.
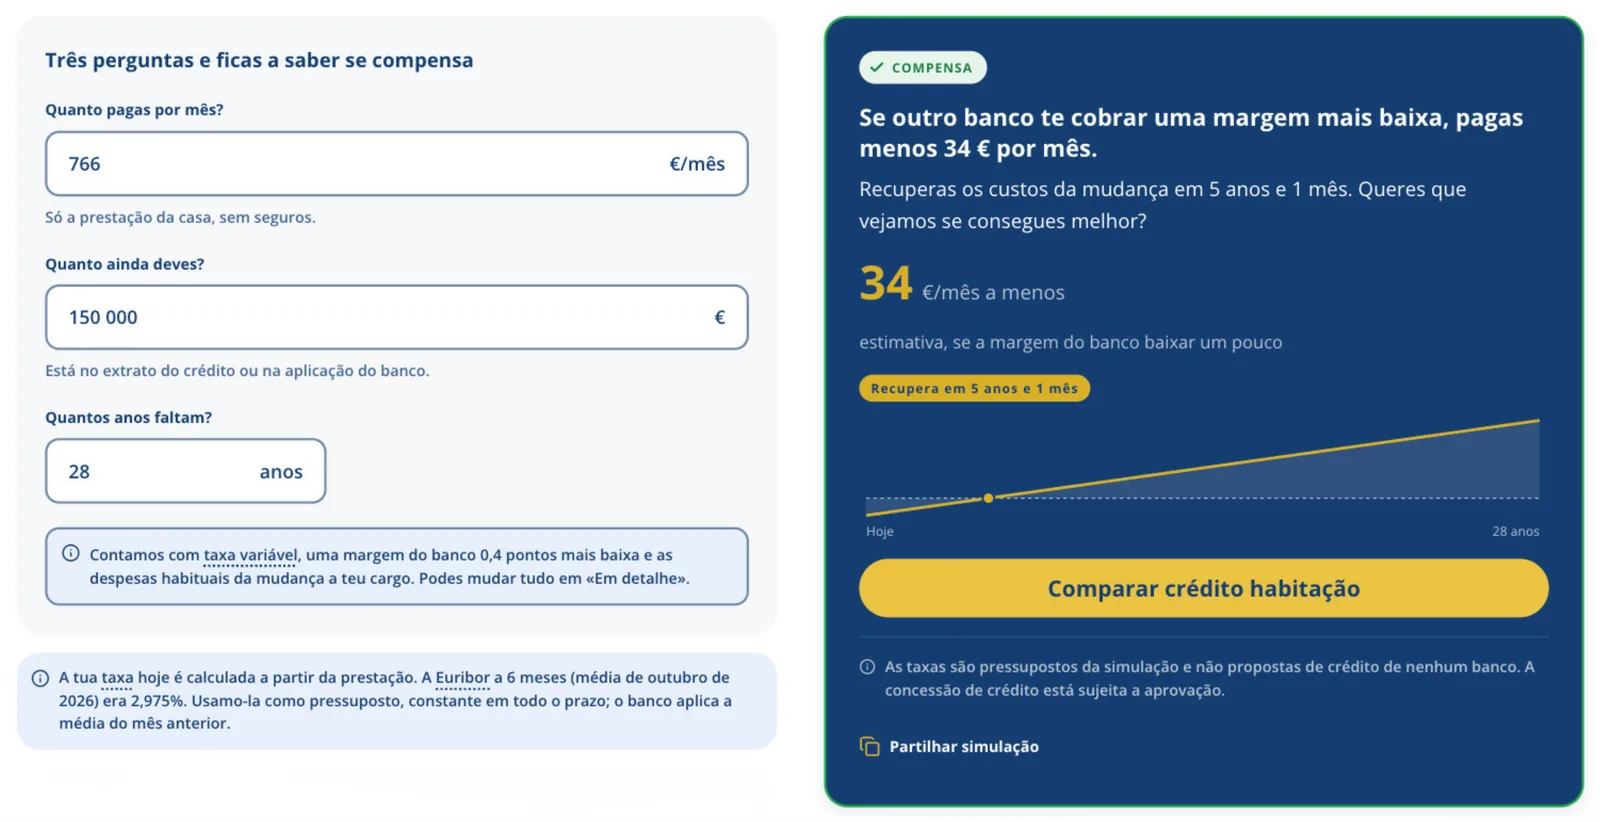
Si vous n'avez pas encore de propositions d'autres banques, vous pouvez commencer par un calcul plus simple. Dans le simulateur de transfert de crédit de CrediSegur, il suffit d'indiquer votre mensualité actuelle, le montant que vous devez encore et les années restantes pour terminer le prêt. En quelques minutes, vous obtenez une estimation de combien vous pourriez économiser par mois.
Comment économiser sur l'assurance vie en changeant de banque
Lorsque vous changez de banque, vous devez de toute façon modifier l'assurance vie, car la nouvelle banque devient le bénéficiaire. C'est un bon moment pour comparer les prix et les couvertures auprès d'autres assureurs.
La banque propose généralement ses propres assurances (vie et multirisques) en échange d'une diminution du spread, mais il n'est pas obligatoire de les souscrire là. Selon la DECO PROteste, transférer l'assurance vie vers un assureur en dehors de la banque peut économiser entre 20 % et 60 % de la prime par an, avec la même couverture exigée par la banque. Le montant peut dépendre de votre âge, du capital restant dû et de votre historique de santé.
En pratique, demandez des simulations à un ou plusieurs assureurs, avec le même capital et les mêmes couvertures, y compris le prix total de l'assurance jusqu'à la fin du crédit. Si cela vaut le coup, souscrivez la police et remettez-la à la banque pour approbation. La banque ne peut pas refuser une assurance qui respecte le minimum exigé.
Il y a un bémol : la banque peut retirer la bonification sur le spread qu'elle accordait pour avoir vos assurances. Par conséquent, faites les calculs avec soin. D'un côté, la mensualité avec les assurances de la banque et la réduction ; de l'autre, la mensualité sans réduction plus ce que vous paierez aux assureurs externes. Et regardez l'ensemble du crédit, pas seulement la première année.
En comparant, ne regardez pas seulement le prix. Vérifiez si l'assurance couvre le Décès et l'Invalidité Absolue et Définitive (IAD), ce que la plupart des banques demandent, ou si elle inclut également des couvertures supplémentaires, comme l'Invalidité Totale et Permanente (ITP) et le diagnostic de maladies graves. Vérifiez également à partir de quel degré d'incapacité l'assurance paie, quelles sont les exclusions (maladies préexistantes, professions à risque, sports) et comment la prime augmente avec l'âge.
Avantages d'avoir un intermédiaire de crédit dans le processus
Tout cela demande du travail, et c'est là qu'un intermédiaire de crédit peut vous aider. Il ne consent pas de crédit, mais demande des propositions à plusieurs banques, aide à préparer le dossier et peut comparer les assurances de la banque avec celles de l'extérieur. Entre les papiers, l'évaluation, l'avis à l'ancienne banque, les assurances et l'acte notarié, avoir quelqu'un pour s'occuper de tout évite que le processus ne soit bloqué.
Avant de choisir un intermédiaire de crédit, vérifiez qu'il figure sur la liste du Banco de Portugal et demandez qui le paie. Dans le cas de CrediSegur, vous pouvez consulter notre enregistrement et les banques avec lesquelles nous travaillons dans la fiche d'information au client.
Que ce soit pour acheter une maison, transférer ou renégocier votre crédit immobilier, nous sommes disponibles pour écouter votre cas et vous aider à trouver les conditions adaptées à votre situation.
Article de CrediSegur (CRRF – Brokerage, Lda.), intermédiaire de crédit lié enregistré auprès de Banco de Portugal sous le n.º 0001290. Nous présentons des propositions des banques avec lesquelles nous avons un contrat de liaison, identifiées dans l'Information aux consommateurs, et nous ne fournissons pas de services de conseil. Agent d'assurances inscrit à l'ASF sous le n.º 421571530.