Saltar para o conteúdo
CrediSegur — página inicial
Todas as ferramentasSimulação grátis · 2 minutos · sem dados pessoais

Juntar créditos: compensa?

Juntar os créditos e os cartões num só baixa a prestação. Vê quanto ganhas de folga por mês e quanto pagas a mais ou a menos no total, antes de decidir.
  • Intermediário de crédito vinculado registado no Banco de Portugal
  • Prestação e custo total, lado a lado
  • Sem custos nem compromisso
O que procuras?

Três perguntas e ficas a saber quanto baixa a prestação

€

Contamos com 12 000 €.
€

Contamos com 420 €.
anos

Contamos com 7 anos.
Contamos com um crédito novo a 9% (pressuposto, não é uma proposta) e tratamos os teus créditos como um só. Em «Em detalhe», podes pôr cada crédito à parte.

Como fazemos a conta

Comparamos o que te falta pagar hoje com o que pagarias num crédito só.
  1. O que falta pagar hoje

    Com o que deves, a prestação e a taxa de cada crédito, vemos quantos meses faltam e quanto ainda vais pagar de juros.Crédito a crédito
  2. O crédito novo

    Somamos as dívidas e os custos de mudar, e calculamos a prestação com a taxa e o prazo que escolheres.A taxa é um pressuposto
  3. A comparação

    Mostramos a folga por mês e a diferença no total. Uma prestação mais baixa pode custar mais, se o prazo for mais longo.Os dois números contam
Juntar vários créditos num só pode aumentar o custo total do crédito. Uma prestação mais baixa com um prazo mais longo significa, quase sempre, mais juros no fim.

Casos ilustrativos

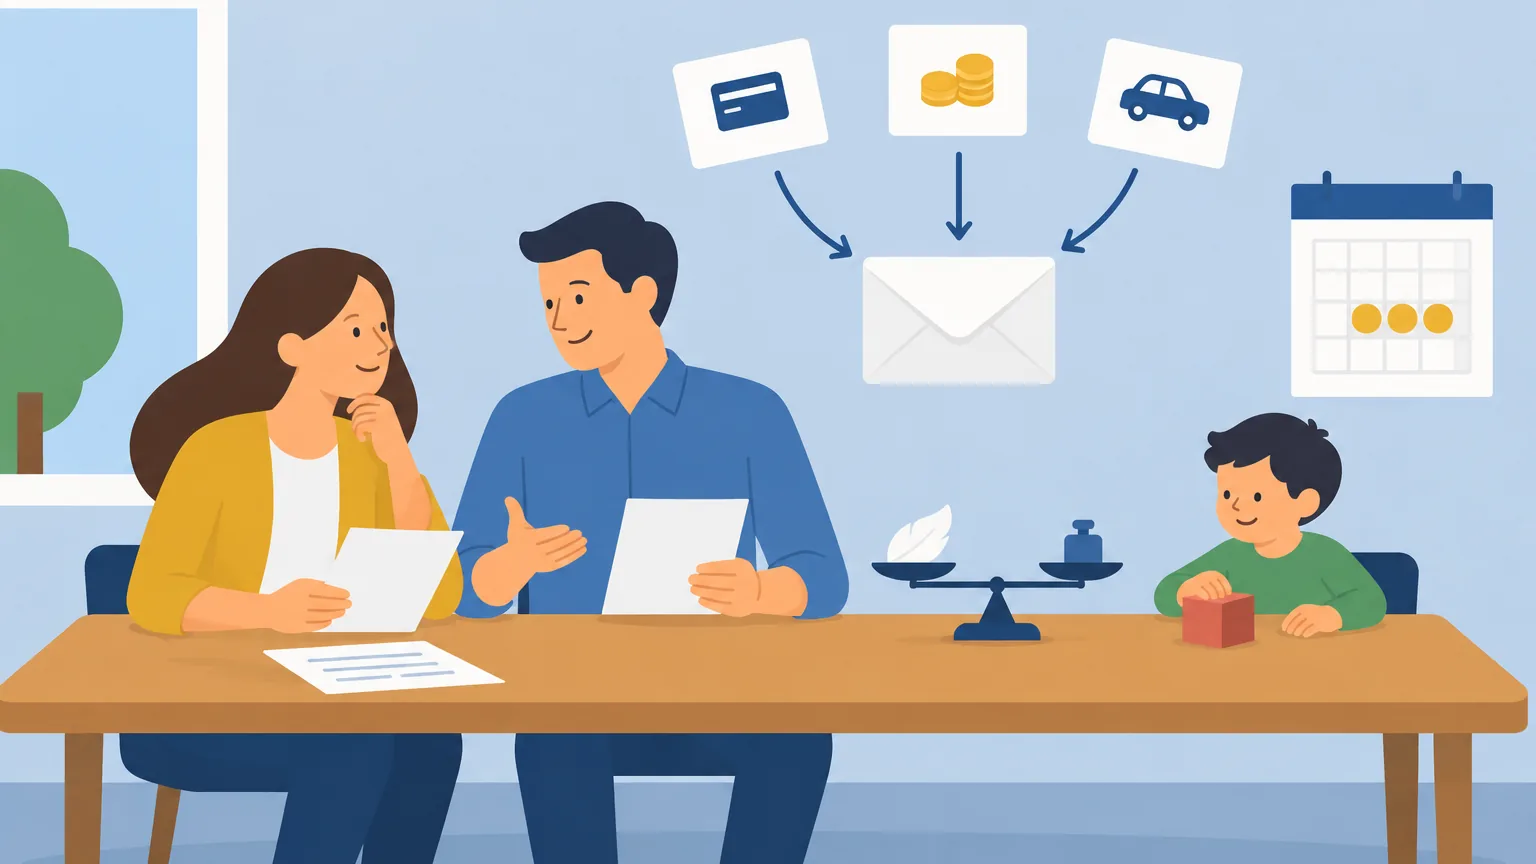
Ilustração da Lívia e do Samuel à mesa da cozinha, com as contas do mês
Exemplo ilustrativo

A Lívia e o Samuel pagavam três prestações em três dias diferentes do mês.

Vivem em Santarém. Têm um cartão de crédito, um crédito pessoal e o crédito do carro: devem 19 500 € e pagam 590 € todos os meses. Com a creche do filho, o mês começou a não chegar. Queriam saber quanto podiam aliviar, e a que preço.
  • Cartão de crédito: 2 800 € a 16%, 110 € por mês
  • Crédito pessoal: 9 500 € a 11,5%, 265 € por mês
  • Crédito automóvel: 7 200 € a 8,9%, 215 € por mês
  1. 1A dúvida: «Se juntarmos tudo, quanto baixamos? E quanto pagamos a mais por isso?»
  2. 2O que o simulador mostrou: com um crédito só a 9% (pressuposto) e 7 anos, a prestação descia de 590 € para 324 €. Mas, no total, pagavam mais 3 574 €. Com 5 anos, a folga era de 173 € e o custo a mais ficava em 1 370 €.
  3. 3O resultado: escolheram os 5 anos. A folga chegava para a creche e pagavam menos juros. Pediram à CrediSegur para comparar propostas.

Custo total a mais 3 574 €

Folga por mês266 €/mês

Folga por mês
266 €/mês
a 7 anos, de 590 € para 324 €
Custo total a mais
3 574 €
em 7 anos
Com 5 anos
173 €/mês
de folga, e mais 1 370 € no total
«Preferimos ver o custo todo antes de assinar. A folga era boa, mas não era de graça.» — Lívia
Ilustração do Edgar com dois cartões de crédito na mão
Exemplo ilustrativo

O Edgar não precisava de folga. Queria deixar de pagar juros de cartão.

Vive em Fafe. Tem dois cartões de crédito e um crédito pessoal: deve 10 100 € e paga 400 € por mês nos três. Conseguia pagar as prestações. O que o incomodava era a taxa dos cartões.
  • Cartão de crédito: 3 200 € a 17%, 130 € por mês
  • Cartão de crédito: 1 900 € a 17,5%, 80 € por mês
  • Crédito pessoal: 5 000 € a 12%, 190 € por mês
  1. 1A dúvida: «Se continuar a pagar o mesmo por mês, mas com uma taxa mais baixa, quanto poupo?»
  2. 2O que o simulador mostrou: a pagar os mesmos 400 € por mês num crédito só a 9% (pressuposto), acabava em 2 anos e 5 meses, em vez de 2 anos e 7 meses. Poupava 705 € em juros, já com os custos de mudar.
  3. 3O resultado: juntou os três créditos, manteve a prestação e cancelou um dos cartões. A CrediSegur comparou as propostas por ele.

Acaba de pagar 2 meses

Poupança em juros705 €

Poupança em juros
705 €
a pagar os mesmos 400 € por mês
Acaba de pagar
2 meses
mais cedo
Taxa média hoje
14,6%
nos três créditos
«Não mudei o que pago por mês. Mudei o que o banco fica.» — Edgar
*Exemplo ilustrativo e não vinculativo, com personagem e valores fictícios, que não correspondem à oferta de nenhuma instituição de crédito. Não constitui uma proposta de crédito nem substitui a análise da situação financeira e pessoal de cada cliente, nem a aprovação da instituição de crédito mutuante. Os valores de TAN, TAEG e MTIC são apresentados nos termos do Decreto-Lei n.º 133/2009 e do Aviso do Banco de Portugal n.º 5/2024; os valores efetivos constam da Informação Normalizada Europeia em matéria de crédito aos consumidores entregue pela instituição de crédito mutuante. CrediSegur (CRRF – Brokerage, Lda.) — intermediário de crédito vinculado registado no Banco de Portugal com o n.º 0001290. Juntar vários créditos num só pode aumentar o custo total do crédito.

O que é verdade e o que é mito quando se juntam créditos

Quatro ideias que ouvimos muitas vezes, e o que fazer em cada uma.
  • Mito«Juntar os créditos é sempre poupar.»Falso. A prestação desce, mas se o prazo ficar mais longo pagas mais juros no total. Só poupas se a taxa descer o suficiente ou se mantiveres o que pagas hoje.O que fazer: Olha para a prestação e para o custo total. Os dois números estão no resultado.
  • Verdade«Os cartões de crédito são o crédito mais caro.»Verdade. No 4.º trimestre de 2026, o Banco de Portugal permite até 18,5% de TAEG nos cartões e até 15% no crédito pessoal sem finalidade.O que fazer: Se só puderes tratar de um, começa pelo cartão.
  • Depende«Quem tem créditos em atraso não pode juntar créditos.»Depende. Ter créditos registados no Banco de Portugal é normal: todos os créditos lá estão. O que pesa na decisão do banco é haver prestações em atraso.O que fazer: Pede o teu mapa de responsabilidades de crédito no site do Banco de Portugal. É gratuito.
  • Mito«Com a prestação mais baixa, posso pedir mais dinheiro.»Falso. Pedir mais aumenta a dívida e os juros. A folga serve para o mês chegar, não para voltar a encher os cartões.O que fazer: Se juntares os créditos, baixa o limite dos cartões ou cancela os que não usas.

Perguntas frequentes

Crédito pessoal, crédito automóvel, cartões de crédito e contas a descoberto. O crédito da casa também pode entrar, mas isso é um crédito com hipoteca, com outras regras e outros custos. Este simulador faz a conta sem o crédito da casa.
Por duas razões: a taxa pode ser mais baixa do que a dos teus créditos atuais, sobretudo a dos cartões, e o prazo é normalmente mais longo. A primeira é poupança. A segunda é só pagar mais devagar.
Quando a taxa nova é mais baixa e o prazo não cresce demasiado. No separador «Quero pagar menos no total», vês o que acontece se continuares a pagar o mesmo que pagas hoje.
O Imposto do Selo sobre o crédito novo (1,76%) e, nos créditos a taxa fixa, a comissão que o banco pode cobrar por pagares antes do prazo: 0,5% do que deves, ou 0,25% se faltar menos de um ano. Já estão na conta.
Não. É um pressuposto para fazer a conta, que podes mudar. A taxa real depende do banco, do valor, do prazo e da tua situação. Só uma proposta do banco te diz o valor certo.
O Banco de Portugal recomenda um máximo de 7 anos para o crédito pessoal. É esse o limite que usamos.
Dados oficiais verificados em 20/10/2026 · Fontes: Diário da República, Autoridade Tributária, Banco de Portugal, Segurança Social, Assembleia da República · ver fontes
Nota importante: Simulação informativa. As taxas de juro são pressupostos de cálculo e não constituem uma proposta de crédito. Juntar vários créditos num só pode aumentar o custo total do crédito. A concessão de crédito está sujeita à aprovação da instituição de crédito. Fontes: Pressupostos CrediSegur; DL n.º 133/2009; Tabela Geral do Imposto do Selo, verbas 17.2 e 17.3; taxas máximas do Banco de Portugal. Taxas máximas do Banco de Portugal no 4.º trimestre de 2026: 18,5% nos cartões e 15% no crédito pessoal. A CRRF – BROKERAGE, LDA (CrediSegur) é intermediário de crédito vinculado registado no Banco de Portugal (n.º 0001290) e agente de seguros registado na ASF (n.º 421571530); não cobra honorários pela intermediação de crédito.