Transferencia de crédito hipotecario: ¿cuánto puedes ahorrar al cambiar de banco?
Descubre en este artículo qué cuentas hacer antes de tomar una decisión, los costes de cambiar de banco y cómo ahorrar en el seguro de vida con la transferencia.Transferir el crédito hipotecario a otro banco compensa cuando el ahorro en la cuota y en los seguros cubre los costes del proceso en pocos meses y marca la diferencia en la totalidad del préstamo. En 2026, muchos bancos asumen parte o la totalidad de esos costes, sobre todo en los créditos de tipo variable.
¿Qué es una transferencia de crédito hipotecario?
Transferir el crédito es, en la práctica, pedir un nuevo préstamo a otro banco y usar ese dinero para pagar de una sola vez el crédito que tienes en el banco actual. El nuevo banco paga la deuda al banco de origen y se queda con la hipoteca. A partir de ahí, pasas a pagar las cuotas al nuevo banco, bajo las condiciones del nuevo contrato.
Renegociar o transferir: ¿cuál es la diferencia?
Puedes renegociar o transferir el crédito en cualquier momento, siempre que el contrato esté activo. Pero son cosas diferentes, mientras que en la renegociación, se mantiene el banco y se altera el contrato y sus condiciones, en la transferencia se cambia de banco. Vale la pena intentar primero la renegociación y solo después comparar con las condiciones que ofrece el mercado.
¿Cuánto cuesta transferir el crédito hipotecario?
Al transferir el crédito, pagas de una sola vez toda la deuda al banco antiguo. Por eso, puedes tener que pagar una comisión de reembolso anticipado, que es, como máximo, del 0,5% del capital pendiente si la tasa es variable y del 2% si es fija.
Hay bancos que asumen prácticamente todos los costes de la transferencia cuando el crédito es de tipo variable.
En los créditos de tipo fijo, casi todos los bancos cubren la comisión hasta el 0,5%, y el cliente paga el restante 1,5%.
Atención al valor mínimo: estas campañas suelen exigir un capital pendiente mínimo, y si el tuyo es inferior puedes quedar fuera. Las campañas cambian con frecuencia, por eso confirma las condiciones en el banco antes de decidir.
¿En qué situaciones compensa transferir el crédito?
La regla práctica es dividir los costes que el nuevo banco no paga por el ahorro mensual en la cuota. El resultado es el número de meses que tardas en recuperar el dinero gastado. Mira también cuánto ahorras en total, hasta el final del préstamo, sumando todo lo que vas a pagar (compara el MTIC de las propuestas).
Costes de la transferencia ÷ Ahorro mensual = Nº de meses hasta recuperar el dinero
La cuenta solo es fiable si comparas el mismo escenario en todos los bancos. Tres cuidados:
- Compara la TAEG y el MTIC, y no solo el spread. Incluyen intereses, comisiones, impuestos y seguros y, cuanto más bajos, menor es el coste total del crédito.
- El spread más bajo puede depender de productos asociados (seguros, cuenta, tarjeta). Suma el coste de esos productos.
- Si falta poco tiempo para acabar el crédito, o si el capital pendiente es bajo, el ahorro puede no ser suficiente para cubrir los costes, y la transferencia puede no compensar.
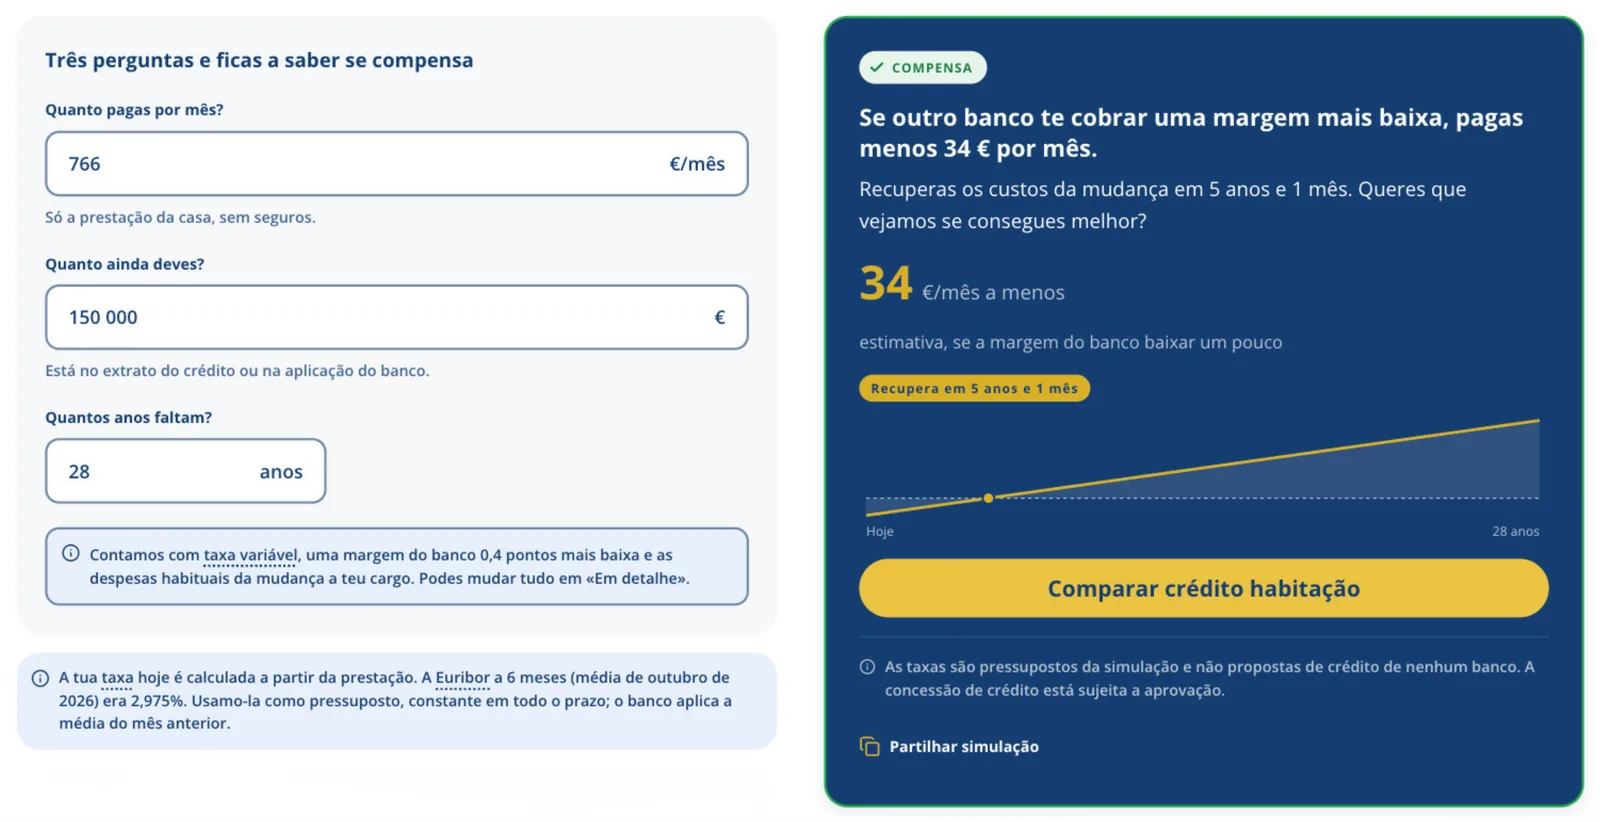
Si aún no tienes propuestas de otros bancos, puedes empezar por una cuenta más simple. En el simulador de transferencia de crédito de CrediSegur, basta con indicar tu cuota actual, el monto que aún debes y los años que faltan para terminar el préstamo. En minutos, obtienes una estimación de cuánto podrás ahorrar por mes.
Cómo ahorrar en el seguro de vida al cambiar de banco
Cuando cambias de banco, tienes que alterar el seguro de vida de cualquier forma, porque el nuevo banco pasa a ser el beneficiario. Es un buen momento para comparar precios y coberturas en otras aseguradoras.
El banco suele proponer sus propios seguros (vida y multirriesgo) a cambio de una disminución del spread, pero no es obligatorio contratarlos ahí. Según DECO PROteste, pasar el seguro de vida a una aseguradora fuera del banco puede ahorrar entre el 20% y el 60% de la prima por año, con la misma cobertura que exige el banco. El valor puede depender de tu edad, del capital pendiente y de tu historial de salud.
En la práctica, pide simulaciones a una o más aseguradoras, con el mismo capital y las mismas coberturas, incluyendo el precio total del seguro hasta el final del crédito. Si compensa, contrata la póliza y entrégala al banco para su aprobación. El banco no puede rechazar un seguro que cumpla el mínimo exigido.
Hay un pero: el banco puede retirar la bonificación en el spread que daba por tener tus seguros. Por eso, haz las cuentas con calma. De un lado, la cuota con los seguros del banco y el descuento; del otro, la cuota sin descuento más lo que pagarás a las aseguradoras externas. Y mira el crédito completo, no solo el primer año.
Al comparar, no mires solo el precio. Ve si el seguro cubre Muerte e Invalidez Absoluta y Definitiva (IAD), que es lo que la mayoría de los bancos pide, o si tiene también coberturas adicionales, como Invalidez Total y Permanente (ITP) y diagnóstico de enfermedades graves. Confirma también a partir de qué grado de incapacidad el seguro paga, cuáles son las exclusiones (enfermedades que ya tenías, profesiones de riesgo, deportes) y cómo sube la prima con la edad.
Ventajas de tener un intermediario de crédito en el proceso
Todo esto da trabajo, y es aquí donde un intermediario de crédito puede ayudarte. No concede crédito, pero pide propuestas a varios bancos, ayuda a preparar el proceso y puede comparar los seguros del banco con los externos. Entre papeles, tasación, aviso al banco antiguo, seguros y escritura, tener a alguien que se encargue de todo evita que el proceso se quede parado.
Antes de elegir un intermediario de crédito, confirma que está en la lista del Banco de Portugal y pregunta quién le paga. En el caso de CrediSegur, puedes consultar nuestro registro y los bancos con los que trabajamos en la ficha de información al cliente.
Sea para comprar casa, transferir o renegociar tu crédito hipotecario, estamos disponibles para escuchar tu caso y ayudarte a encontrar las condiciones adecuadas a tu situación.
Artículo de CrediSegur (CRRF – Brokerage, Lda.), intermediario de crédito vinculado registrado en el Banco de Portugal bajo el n.º 0001290. Presentamos propuestas de los bancos con los que tenemos contrato de vinculación, identificados en la Información a los consumidores, y no prestamos servicios de consultoría. Agente de seguros inscrito en la ASF bajo el n.º 421571530.