Aller au contenu
CrediSegur — page d’accueil
Tous les outilsGratuit · 2 minutes · sans données personnelles

Cada € Conta : où va votre argent tous les mois ?

Faites le budget de votre maison et voyez combien il vous reste, où va chaque euro et où vous pouvez agir. Et avant un achat, découvrez combien d'heures de travail il coûte.
  • Sans compte ni enregistrement
  • Avec les dépenses de l'année
  • Vos chiffres restent avec vous
Ce que vous voulez savoir

Trois questions et vous saurez combien il vous reste par mois

Valeurs par mois. Elles peuvent être approximatives : ce qui compte, c'est l'ordre de grandeur.
€

Nous utilisons 2 200 €, une valeur de référence.
€

Nous utilisons 650 €, une valeur de référence.
€

Nous utilisons 60% de ce qui entre à la maison.
C'est un calcul rapide. Dans «En détail», vous séparez les comptes et voyez où vous pouvez agir.

Comment nous faisons le calcul

Pas besoin de noter chaque café. Vous devez savoir où va la majeure partie de l'argent.
  1. Rassemblez les chiffres

    Ouvrez l'application bancaire et consultez les 3 derniers mois. Utilisez les moyennes, pas le meilleur mois.
  2. N'oubliez pas l'année

    IMI, IUC, assurances, vacances et Noël n'apparaissent pas tous les mois, mais se paient. Divisez par 12.
  3. Séparez ce qui est nécessaire de ce qui est souhaité

    Maison, factures et nourriture sont des nécessités. Restaurants, loisirs et achats sont des désirs.
  4. Donnez une destination à ce qui reste

    D'abord un fonds d'urgence. Ensuite, vos objectifs. L'argent sans destination disparaît.
À titre de référence : en moyenne, une famille au Portugal dépense 258 € par mois en alimentation à domicile et 171 € en restaurants et hébergement. Ce sont des moyennes de familles de toutes tailles, pas un objectif. Source (en portugais) : INE, Inquérito às Despesas das Famílias 2022/2023 (resultados de junho de 2024).

Cas illustratifs

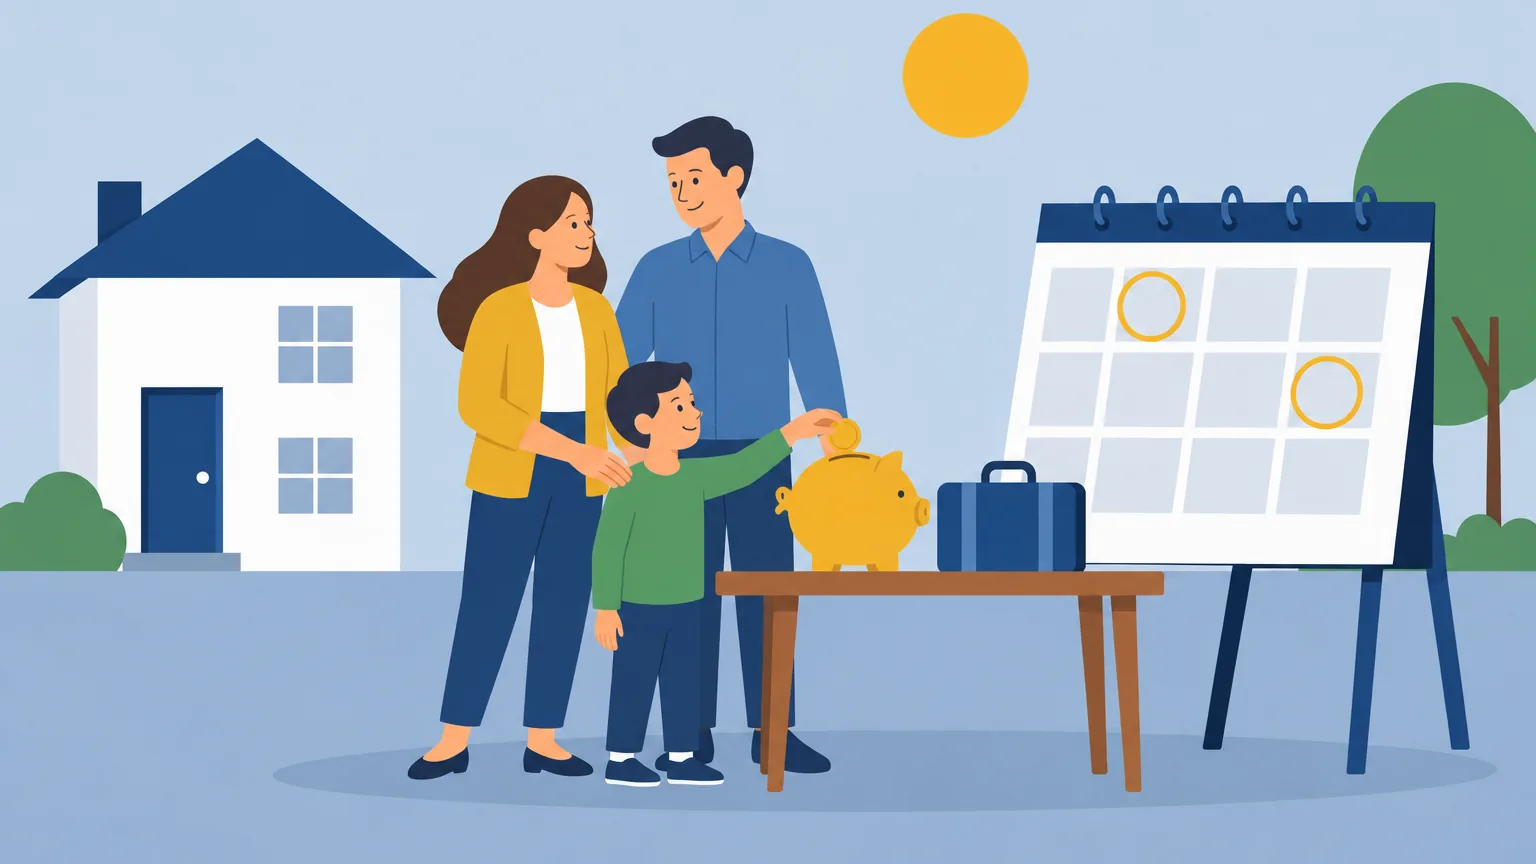
Illustration de Lara e Henrique avec l'enfant, devant la maison, avec le calendrier des dépenses annuelles
Exemple illustratif

Lara e Henrique pensaient que l'argent suffisait. Les dépenses annuelles manquaient.

Ils vivent à Paredes avec un enfant. Ils reçoivent 2 200 € par mois et, mois après mois, les comptes semblaient corrects. Mais en août et en décembre, ils étaient toujours inquiets.
  1. 1«Si les comptes sont bons, pourquoi y a-t-il des mois où ça ne suffit pas ?»
  2. 2L'IMI, l'IUC, les vacances et les autres dépenses annuelles totalisent 1 590 € : cela représente 133 € par mois. Sans elles, il restait 117 € ; avec elles, il manque 16 € par mois.
  3. 3Ils ont commencé à mettre de côté 133 € par mois pour les dépenses annuelles. Et ils ont vu où agir : avec les hypothèses de l'outil, ils pouvaient libérer environ 75 € par mois.

Dépenses annuelles 1 590 €

Ce qui reste par mois, avec tout−16 €

Ce qui reste par mois, avec tout
−16 €
ils pensaient qu'il restait 117 €
Dépenses annuelles
1 590 €
133 € par mois
Ils peuvent libérer
75 €
par mois, en hypothèse
«L'argent ne disparaissait pas. Nous ne comptions simplement pas l'année entière.» — Lara
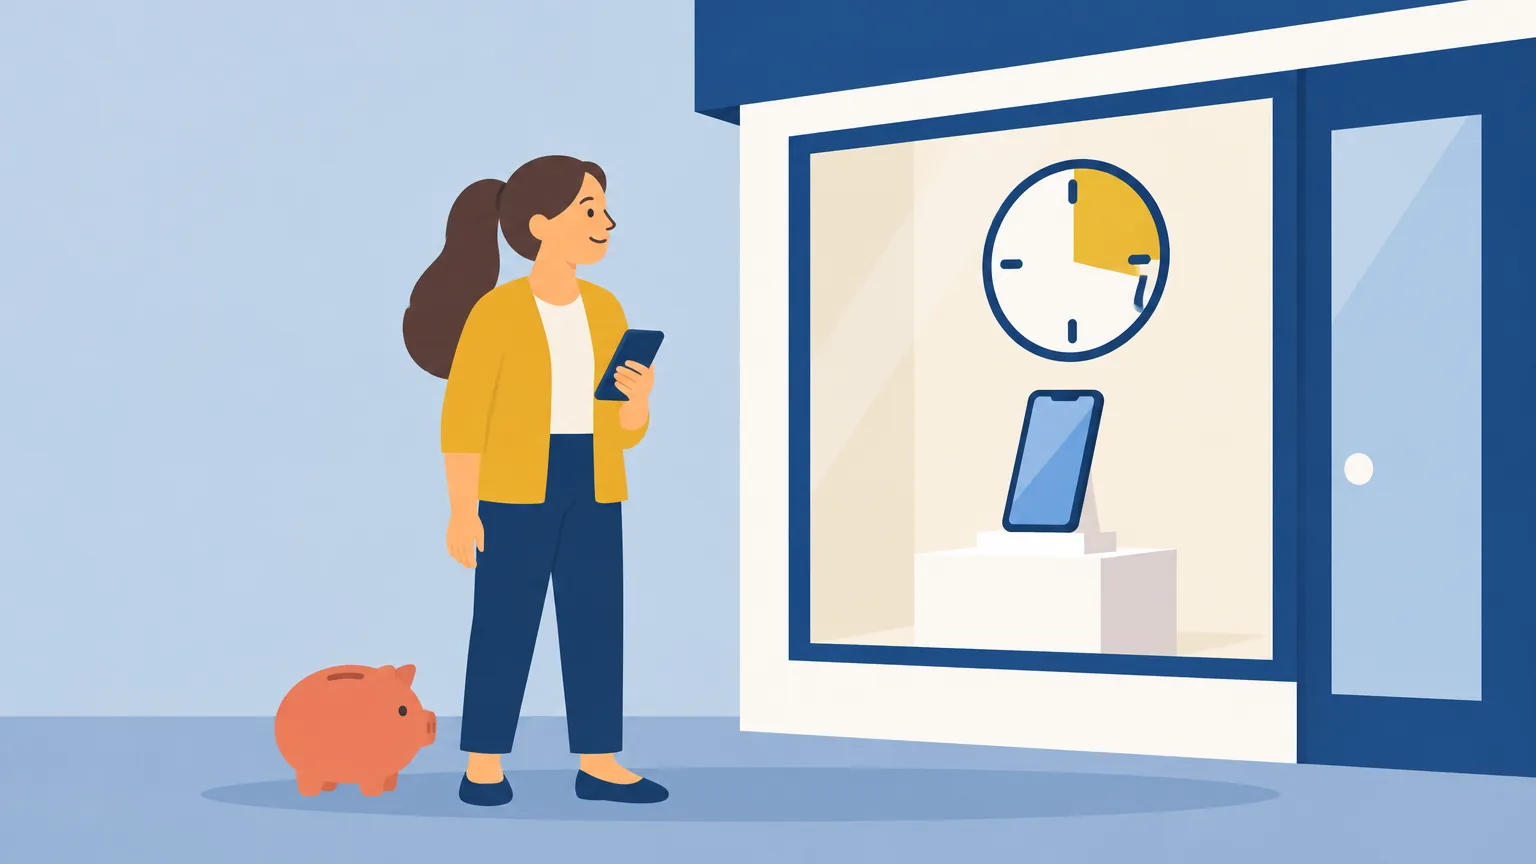
Illustration de Matilde regardant un nouveau téléphone, avec une horloge à côté
Exemple illustratif

Matilde voulait un nouveau téléphone. Elle a calculé en heures de travail.

Elle a 27 ans, vit à Torres Vedras et gagne 1 050 € par mois. Le téléphone coûtait 1 100 € et le magasin proposait de payer en 2 ans. Le sien fonctionnait encore : c'était un désir, pas un besoin.
  1. 1«Ce ne sont que quelques euros par mois. Quel est le problème ?»
  2. 2Le téléphone coûtait 141 heures de travail : 18 jours. À crédit, elle payait 50,24 € par mois et 106 € de plus en intérêts. Et l'achat prenait 8 mois de tout ce qui lui restait.
  3. 3Elle a attendu 3 jours et a choisi un modèle à 600 € : 77 heures de travail. Elle a économisé l'argent en 5 mois, sans crédit.

Intérêts non payés 106 €

Heures de travail économisées64 heures

Heures de travail économisées
64 heures
de 141 heures à 77 heures
Intérêts non payés
106 €
taux comme hypothèse
Économisé en
5 mois
sans crédit
«Presque un mois entier à travailler pour un téléphone. Comme ça, non.» — Matilde
*Exemple illustratif et non contraignant, avec des montants purement indicatifs et soumis à confirmation. Ne constitue pas une offre de crédit et ne remplace pas l’analyse de la situation financière et personnelle de chaque client, ni l’approbation de l’établissement de crédit prêteur. CrediSegur (CRRF Brokerage, Lda.) — Intermédiaire de Crédit lié, enregistré auprès de la Banco de Portugal sous le n.º 0001290. Les économies possibles sont des hypothèses de calcul, non des propositions d'aucune banque, assureur ou fournisseur d'énergie.

Ce qui est vrai et ce qui est un mythe dans le budget de la maison

Quatre idées que nous entendons souvent, et ce qu'il faut faire pour chacune.
  • Mythe« Le budget est pour ceux qui gagnent peu. »Faux. Ceux qui gagnent plus arrivent aussi à la fin du mois sans savoir où est passé l'argent. Le budget sert à choisir, pas à couper.Que faire : Faites le calcul rapide avec trois chiffres et voyez combien il vous reste.
  • Vérité« Les petites dépenses s'additionnent beaucoup. »Vrai. Un café et un gâteau tous les jours s'additionnent, à la fin de l'année, au prix de vacances. Ce n'est pas pour tout couper : c'est pour les voir.Que faire : Mettez les cafés, les abonnements et les petits achats dans le « Quotidien ».
  • Mythe« Si la mensualité rentre dans le mois, je peux acheter. »Faux. La mensualité rentre, mais vous payez des intérêts et avez moins de marge pendant des mois. Plusieurs petites mensualités en font une grande.Que faire : Voyez le coût total et les heures de travail dans « Est-ce un désir ou un besoin ? ».
  • Ça dépend« Je dois épargner 20% de ce que je gagne. »Ça dépend. C'est la règle 50/30/20, une bonne référence. Mais avec une maison chère ou de jeunes enfants, cela peut ne pas être possible. Épargner un peu chaque mois vaut mieux que beaucoup de temps en temps.Que faire : Commencez par un montant fixe, le jour où vous recevez.

Questions fréquentes

Non. Les calculs sont effectués sur votre téléphone ou ordinateur. Ils ne sont enregistrés que si vous cliquez sur « Enregistrer sur cet appareil », et ils restent là, pas chez CrediSegur. CrediSegur ne reçoit vos chiffres que si vous demandez un contact.
C'est la liste de ce qui entre et sort de la maison chaque mois. Il sert à savoir combien il vous reste et à décider où va l'argent, au lieu de le découvrir à la fin du mois.
Parce que ce sont celles qui surprennent le plus les familles. L'IMI, l'IUC, les assurances annuelles, les vacances et Noël n'apparaissent pas tous les mois, mais ils se paient. Nous divisons par 12 pour savoir combien mettre de côté.
C'est une règle de poche : 50% de ce qui entre pour ce qui est nécessaire, 30% pour ce qui fait envie et 20% pour épargner. C'est une référence pour comparer, pas une obligation. Beaucoup de familles dépensent plus de la moitié uniquement pour ce qui est nécessaire.
Nous prenons votre salaire après déductions, le multiplions par les salaires que vous recevez par an et le divisons par les heures que vous travaillez en un an. Nous comptons 47 semaines de travail, pour déduire les vacances et jours fériés. Cela donne ce que vous gagnez par heure. Le prix divisé par cette valeur correspond aux heures de travail.
Ce sont des hypothèses de calcul de CrediSegur pour le crédit, les assurances et l'énergie, les mêmes que celles du simulateur des dépenses fixes. Elles servent à avoir un ordre de grandeur. Ce ne sont pas des propositions : la valeur exacte ne se connaît qu'avec vos factures. Les télécommunications apparaissent uniquement comme conseil : CrediSegur ne les vend pas.
Données officielles vérifiées le 20/10/2026 · Sources : Diário da República, Autoridade Tributária, Banco de Portugal, INE, Segurança Social, Assembleia da República · voir les sourcesDonnées de l'INE – Portugal, réutilisées sous licence CC BY 4.0.
Note importante : Outil informatif, calculé avec les valeurs que vous indiquez. Ce n'est pas un conseil financier. Les économies possibles sont des hypothèses de calcul avec des suppositions (Pressupostos CrediSegur para o orçamento familiar); ce ne sont pas des propositions ni des conditions d'aucune banque, assureur ou fournisseur d'énergie. Le taux d'intérêt (9,0%) et la rentabilité (4,5%) sont des suppositions, ce n'est pas une proposition de crédit ni une garantie. Regrouper des crédits en un seul peut augmenter le coût total du crédit. La CRRF – BROKERAGE, LDA (CrediSegur) est un intermédiaire de crédit lié enregistré auprès de Banco de Portugal (n.º 0001290) et un agent d'assurances enregistré à l'ASF (n.º 421571530); ne facture pas d'honoraires pour l'intermédiation de crédit. L'octroi de crédit est soumis à l'approbation de l'institution de crédit. Les propositions d'assurance ne sont faites qu'après l'analyse des besoins du client.