Aller au contenu
CrediSegur — page d’accueil
Tous les outilsSimulation gratuite · 2 minutes · sans données personnelles

Et si l'Euribor augmentait ?

Voyez combien votre mensualité change si l'Euribor monte ou descend, jusqu'où votre budget peut tenir et lequel des trois types de taux coûte le moins dans chaque scénario.
  • Pas de prévisions : les scénarios sont les vôtres
  • Fixe, mixte et variable
  • Sans frais ni engagement
Que voulez-vous savoir ?

Trois questions et vous saurez combien votre mensualité peut augmenter

€

Nous comptons avec 150 000 €.
ans

Nous comptons avec 30 ans.
€

Nous comptons avec 2 500 €.
Nous comptons avec l'Euribor à 2,92% et un spread de 1%, qui sont des hypothèses.

Comment nous faisons le calcul

Sans deviner l'avenir : nous montrons ce qui se passe dans chaque scénario.
  1. Votre taux

    Avec le taux variable, votre taux d'intérêt est l' plus le . Le spread ne change pas. L'Euribor change.Euribor + spread
  2. La mensualité dans chaque scénario

    Nous calculons la mensualité avec l'Euribor le plus bas et le plus haut, et le poids des mensualités sur votre revenu.De −1 à +3 points
  3. Les trois types de taux

    Nous comparons les intérêts de tout le crédit avec taux variable, mixte et fixe, dans le scénario que vous choisissez.Le scénario est le vôtre
Personne ne sait ce que l'Euribor va faire. La question utile n'est pas « quel est le taux le plus bas aujourd'hui », mais « avec quelle augmentation puis-je vivre ».

Cas illustratifs

Illustration d'Elisa et de Luís devant la maison, avec un graphique de l'Euribor
Exemple illustratif

Elisa et Luís voulaient savoir jusqu'où ils pouvaient aller avant de changer de voiture.

Ils vivent à Marco de Canaveses. Ils doivent 165 000 € à la banque et ont une mensualité pour la voiture. La maison est à taux variable. Ils allaient prendre une nouvelle mensualité et voulaient d'abord voir ce qui se passerait si l'Euribor remontait.Mensualité de la maison : 819 €, il reste 28 ans · Mensualité de la voiture : 180 € · Revenu de la maison : 2 400 €
  1. 1La question : « Si l'Euribor augmente, pouvons-nous encore tout payer ? »
  2. 2Ce que le simulateur a montré : chaque point d'Euribor vaut 96 € dans la mensualité. Avec 1,5 points de plus, les mensualités passaient de 41,6% à 47,7% du revenu. Avec 250 € de plus pour une nouvelle voiture, elles atteignaient 58,1%.
  3. 3Le résultat : ils ont gardé l'idée de changer de voiture, mais avec une mensualité plus petite. Et ils ont demandé à CrediSegur de voir s'ils pouvaient obtenir un meilleur spread.

Avec 1,5 points de plus 47,7%

Pour chaque point d'augmentation96 €

Pour chaque point d'augmentation
96 €
de plus par mois, dans la mensualité de la maison
Avec 1,5 points de plus
47,7%
des mensualités dans le revenu
L'Euribor qui les amène à 45%
3,76%
d'Euribor ; aujourd'hui il est à 2,92%
« Nous n'avons pas changé d'avis. Nous avons changé la valeur de la voiture. » — Luís
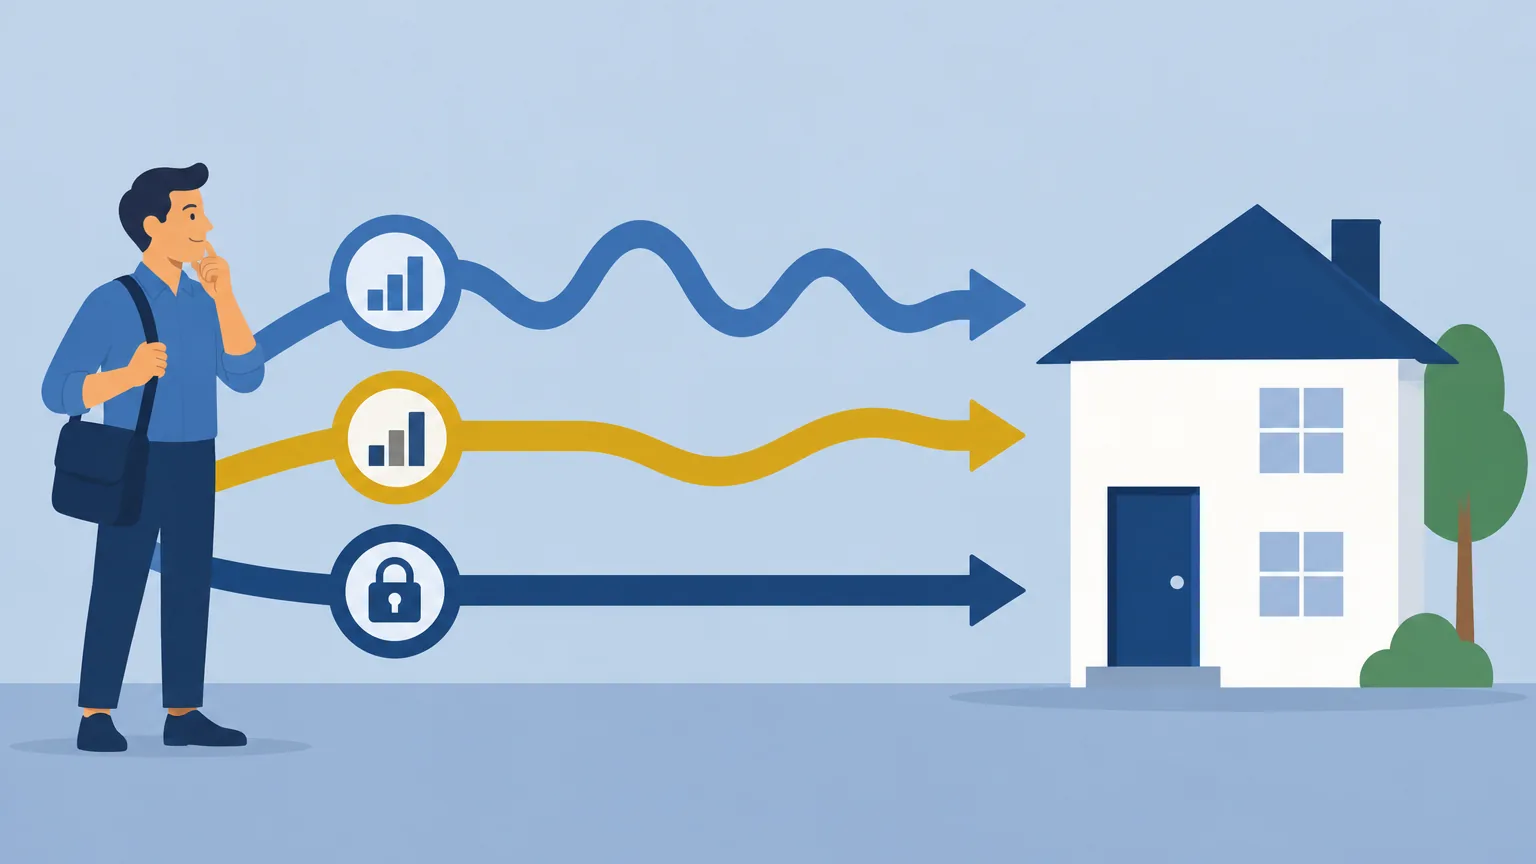
Illustration d'Abel comparant trois types de taux d'intérêt
Exemple illustratif

Abel allait choisir le taux avec la mensualité la plus basse. Puis il a vu les scénarios.

Il vit à Alenquer et va demander 140 000 € sur 35 ans pour acheter une maison. La banque lui a proposé trois options : variable, mixte et fixe. Les options variable et mixte commençaient moins chères. Il ne savait pas comment comparer.Variable : Euribor + 0,4%, commence à 564 € · Mixte : 3,3% les premiers 5 ans, 563 € · Fixe : 3,5%, toujours 579 €
  1. 1La question : « Laquelle des trois me coûtera le moins cher à la fin ? »
  2. 2Ce que le simulateur a montré : avec l'Euribor tel qu'il est, celui qui payait moins d'intérêts était le taux mixte, de 175 €. Si l'Euribor monte de 1 point, cela devient le taux fixe, avec moins 20 139 € que le taux mixte. Le fixe ne compensait que si l'Euribor était au-dessus de 3,1%, en moyenne.
  3. 3Le résultat : il a compris qu'il ne choisissait pas le taux le plus bas, mais l'augmentation avec laquelle il pouvait vivre. Il a demandé à CrediSegur de comparer les propositions avec les trois types de taux.

Le fixe ne compense qu'avec l'Euribor au-dessus de 3,1%

Différence d'intérêts si l'Euribor monte de 1 point20 139 €

Différence d'intérêts si l'Euribor monte de 1 point
20 139 €
de moins avec le taux fixe qu’avec le taux mixte
Le fixe ne compense qu'avec l'Euribor au-dessus de
3,1%
en moyenne
Mensualité du fixe
579 €
tous les mois, jusqu'à la fin
« J'ai cessé de chercher le taux le plus bas. J'ai choisi celui qui me laisse dormir. » — Abel
*Exemple illustratif et non contraignant, avec personnages et montants fictifs, qui ne correspondent à l’offre d’aucun établissement de crédit. Ne constitue pas une offre de crédit et ne remplace pas l’analyse de la situation financière et personnelle de chaque client, ni l’approbation de l’établissement de crédit prêteur. Les valeurs de TAN, TAEG et MTIC sont présentées conformément au DL n.º 74-A/2017 et à l’Aviso da Banco de Portugal n.º 5/2024 ; les valeurs effectives sont calculées par l’établissement de crédit prêteur dans la Fiche d’Information Normalisée Européenne (FINE). CrediSegur (CRRF – Brokerage, Lda.) — intermédiaire de crédit lié, enregistré auprès de la Banco de Portugal sous le n.º 0001290. Personne ne sait ce que la Euribor va faire.

Ce qui est vrai et ce qui est un mythe sur l'Euribor

Quatre idées que nous entendons souvent, et que faire dans chaque cas.
  • Mythe« Le taux fixe est toujours plus cher. »Faux. Cela dépend de ce que fait l'Euribor. S'il augmente et reste élevé, le fixe devient moins cher. Ce que le fixe garantit, c'est que la mensualité ne change pas.Que faire : Voyez à partir de quel Euribor le fixe devient avantageux. C'est dans le résultat.
  • Vérité« Le spread ne change pas lorsque l'Euribor change. »Vrai. Le spread reste identique pendant tout le contrat, sauf si vous ne respectez pas les conditions convenues avec la banque, comme y domicilier votre salaire.Que faire : Le spread est la partie que vous pouvez négocier ou améliorer en changeant de banque.
  • Ça dépend« Je peux passer d'un taux variable à un taux fixe quand je veux. »Cela dépend de la banque. Vous pouvez demander, mais la banque n'est pas obligée d'accepter ni de maintenir le spread. L'alternative est de transférer le crédit à une autre banque.Que faire : Demandez une simulation à votre banque et comparez avec d'autres propositions.
  • Mythe« Quand l'Euribor baisse, la mensualité baisse immédiatement. »Faux. La mensualité ne change qu'à la date de révision de votre crédit : tous les 3, 6 ou 12 mois, selon l'Euribor du contrat.Que faire : Vérifiez sur l'extrait quand est la prochaine révision.

L’étape suivante

Vous avez déjà cette réponse. Poursuivez le parcours — chaque outil prépare la décision suivante.

Questions fréquentes

C'est un taux de référence du marché européen, identique pour toutes les banques. Dans les crédits à taux variable, votre taux d'intérêt est l'Euribor plus le spread de votre contrat.
Celui qui a été utilisé lors de la dernière révision de votre crédit. Il est sur l'extrait. Si vous ne le savez pas, laissez la valeur de référence que nous montrons (2,92%) et voyez la différence de chaque point.
Parce que c'est l'augmentation que le Banco de Portugal demande aux banques de considérer lorsqu'elles évaluent un crédit à taux variable de plus de 10 ans (1 points jusqu'à 10 ans, 0,5 jusqu'à 5). Cela sert à vérifier si le budget peut supporter.
Cela s'est déjà produit. En 2022 et 2023, il a augmenté de plus de 4 points en moins de deux ans. Au cours des vingt dernières années, l'Euribor à 6 mois a fluctué entre environ -0,5% et 5,4%.
Nous additionnons les intérêts de tout le crédit pour chaque type, avec le scénario d'Euribor que vous choisissez. Pour le mixte, nous comptons le taux fixe pour les premières années, puis l'Euribor plus le spread.
Non. Ce sont des hypothèses pour faire le calcul, que vous pouvez changer pour les taux que votre banque vous a proposés. Seule une proposition de la banque, dans la fiche normalisée (FINE), vous indique les conditions exactes.
Données officielles vérifiées le 20/10/2026 · Sources : Diário da República, Autoridade Tributária, Banco de Portugal · voir les sources
Note importante : Simulation informative. L'Euribor, le spread et les taux fixe et mixte sont des hypothèses de calcul et ne constituent pas une proposition de crédit ni une prévision. La mensualité n'inclut pas les assurances ni d'autres charges. L'octroi de crédit est soumis à l'approbation de l'institution de crédit. Sources (en portugais) : EMMI (Euribor, valores públicos); Recomendação macroprudencial do Banco de Portugal. Euribor à 6 mois de référence : 2,92%. La CRRF – BROKERAGE, LDA (CrediSegur) est un intermédiaire de crédit lié enregistré auprès du Banco de Portugal (n.º 0001290) et un agent d'assurances enregistré à l'ASF (n.º 421571530); elle ne facture pas d'honoraires pour l'intermédiation de crédit.