IRS : 3 stratégies fiscales que peu de gens connaissent et qui font toute la différence
Vous avez simulé l'IRS et le résultat n'était pas celui attendu ? Découvrez 3 stratégies fiscales à commencer à mettre en œuvre dès maintenant pour voir des résultats sur l'IRS de 2026.Les modifications des barèmes de retenue, les mises à jour des tranches de l'IRS et les changements dans le régime de l'IRS Jeune vous ont permis, en 2025, de retenir moins d'impôts mensuellement et, par conséquent, d'augmenter la liquidité du revenu disponible tout au long de l'année, cependant, la facture est arrivée maintenant !
Mais, la vérité est celle-ci : Votre vie fiscale ne se résume PAS à valider des factures sur le Portail des Finances.
Nous avons préparé pour vous trois stratégies fiscales à commencer à mettre en œuvre dès maintenant pour voir des résultats sur l'IRS de 2026 :
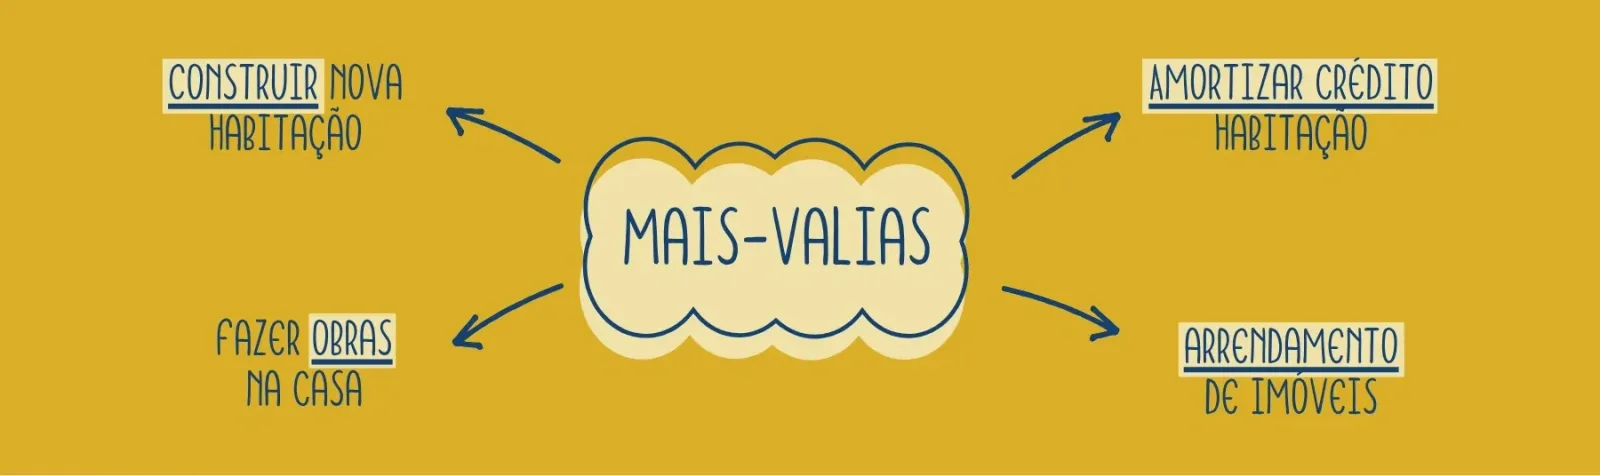
J'ai vendu ma maison avec des plus-values. Et maintenant ?
Si vous avez réalisé un bénéfice sur la vente d'un bien immobilier, vous devrez déclarer ces plus-values aux Finances. Cela peut entraîner des modifications dans la tranche d'imposition et des implications dans le calcul de l'impôt.
Si vous avez vendu avec des plus-values la maison où vous viviez (votre résidence principale et permanente au cours des 12 mois précédents), le gain peut être exclu de l'IRS si vous réinvestissez le montant de la vente, déduit du prêt que vous avez amorti, dans une autre résidence principale et permanente, dans un terrain pour la construire ou dans des travaux d'agrandissement ou d'amélioration, entre 24 mois avant et 36 mois après la vente, et que vous déclarez cette intention dans l'annexe G. Pour les ventes entre 2026 et 2029, il y a également une exclusion pour réinvestissement dans des maisons à louer, avec un loyer limité et des conditions pendant cinq ans.
Voulez-vous savoir combien d'IRS vous payez pour votre vente et combien cela diminue si vous réinvestissez ? Simuler les plus-values
PPR : l'avantage fiscal que beaucoup ignorent
Commençons par le Plan d'Épargne Retraite (PPR). Ce que vous y investissez peut donner une déduction à la collecte de 20 %, jusqu'à 400 € (moins de 35 ans), 350 € (35 à 50 ans) ou 300 € (plus de 50 ans). La déduction n'a d'effet que si vous payez l'IRS et n'avez pas épuisé le plafond global des déductions à la collecte, elle n'existe pas après la retraite et est restituée, avec un supplément de 10 % par an, si vous retirez avant le terme en dehors des situations prévues par la loi.
| Âge | Déduction | Montant appliqué qui épuise la déduction | Déduction maximale à la collecte |
|---|---|---|---|
| Moins de 35 ans | 20% | 2000 € | 400 € |
| De 35 à 50 ans | 20% | 1750 € | 350 € |
| Plus de 50 ans | 20% | 1500 € | 300 € |
L'assurance santé compte aussi
En plus d'offrir plus de sécurité dans l'accès aux soins médicaux, vous pouvez déduire dans l'IRS 15 % du montant payé pour l'assurance santé, jusqu'à :
-
1000 € par foyer fiscal
-
500 € par personne (imposition individuelle)
Une famille qui paie 1000 € par an en assurances santé pourra récupérer environ 150 € dans l'IRS.
Cet article explique les règles générales de l'IRS de 2026 et ne constitue pas un conseil fiscal : pour votre cas concret, consultez un comptable certifié ou l'Autorité Fiscale. Si vous souhaitez connaître le PPR (assurance) ou l'assurance santé, un gestionnaire CrediSegur vous expliquera les produits.
À bientôt,
Carolina Francisco
Article de CrediSegur (CRRF – Brokerage, Lda.), intermédiaire de crédit lié enregistré auprès de Banco de Portugal sous le n.º 0001290. Nous présentons des propositions des banques avec lesquelles nous avons un contrat de liaison, identifiées dans l'Information aux consommateurs, et nous ne fournissons pas de services de conseil. Agent d'assurances inscrit à l'ASF sous le n.º 421571530.