Aller au contenu
CrediSegur — page d’accueil
Tous les outilsSimulation gratuite · 2 minutes · sans données personnelles

Qu'est-ce qui me manque pour pouvoir acheter une maison ?

Dites-nous la maison que vous souhaitez. Nous vous montrons ce qui vous manque : apport, coûts, revenus ou crédits en trop. Et dans quel mois vous serez prêt, avec chaque changement que vous ferez.
  • Règles des banques et impôts de 2026
  • Garantie publique et IMT Jeune
  • Sans frais ni engagement
Quel âge avez-vous ?

Trois questions et vous saurez ce qui vous manque pour acheter une maison

Si vous achetez avec quelqu'un d'autre, additionnez les revenus et les économies des deux.
€

Nous comptons avec 200 000 €, une valeur de référence. Mettez le vôtre pour avoir le bon calcul.
€

Nous comptons avec 2 200 € par mois, une valeur de référence.
€

Nous comptons avec 15 000 €, une valeur de référence.
Nous supposons que c'est votre première maison, que vous avez 30 ans, que vous épargnez 10% de ce que vous gagnez et que vous n'avez pas d'autres crédits. Nous utilisons un taux d'intérêt de référence de 3,67%. Ce sont des hypothèses.

Comment nous faisons le calcul

Nous vous disons si vous avez déjà ce qu'il faut pour acheter un logement et, sinon, combien de temps il reste.
  1. Combien vous devez avoir de côté

    Apport, acompte du compromis de vente, IMT, droit de timbre et acte notarié. Avec la garantie publique, l'apport peut baisser.Règle du régulateur; Règle légale · DL n.º 44/2024; Hypothèse
  2. Si la mensualité passe

    Nous testons la mensualité hypothétique avec le taux d'effort et le taux majoré.Règle du régulateur
  3. Combien de temps il reste

    S'il manque de l'argent, nous divisons ce qui manque par ce que vous pouvez épargner chaque mois.Vos données; Hypothèse

Cas illustratifs

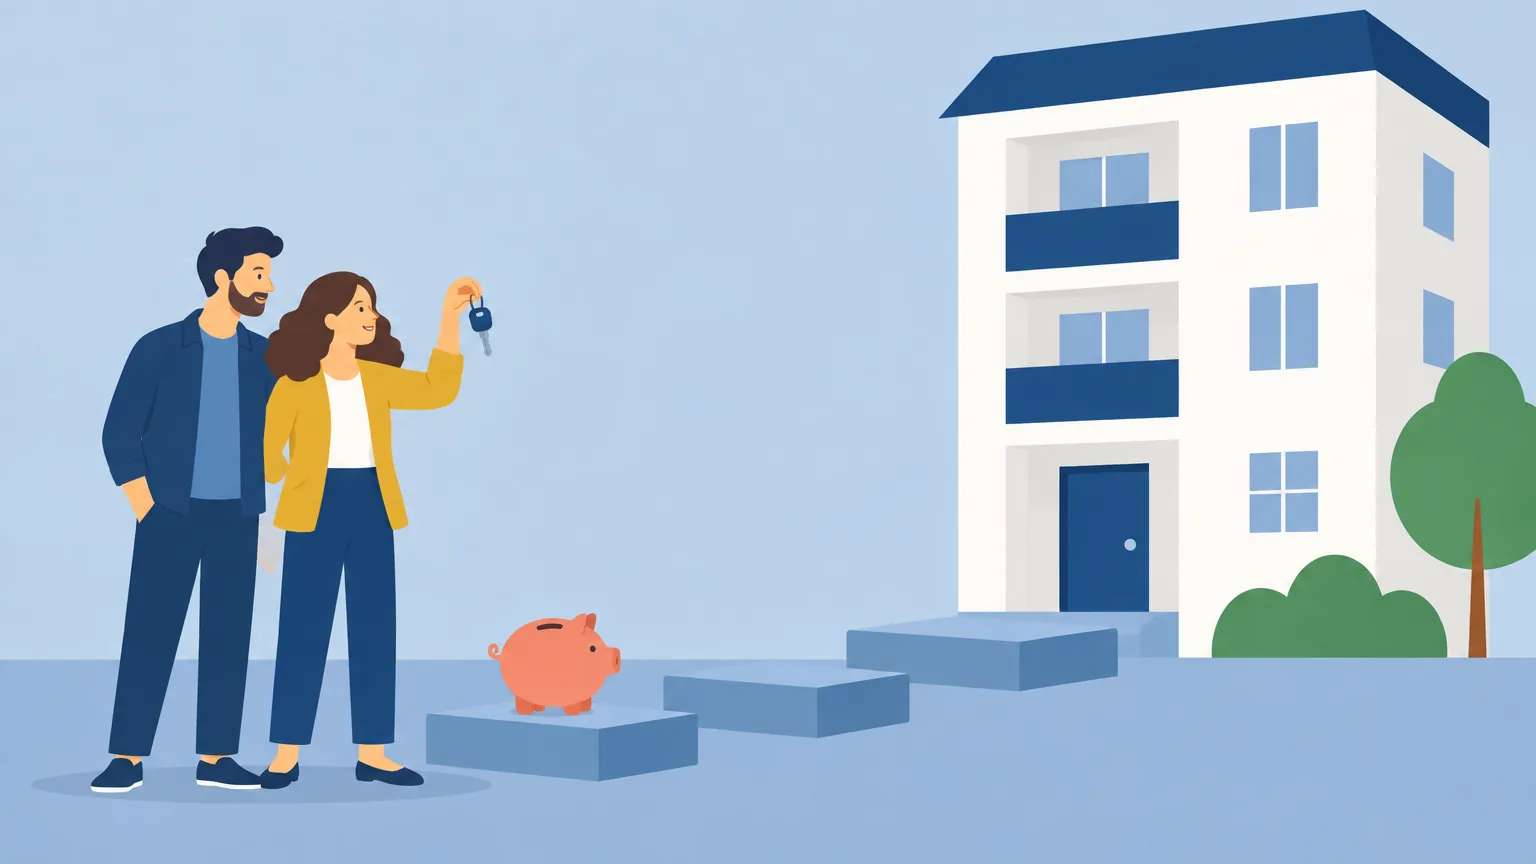
Illustration : Íris et Gustavo avec la clé de leur première maison
Exemple illustratif

Íris et Gustavo pensaient qu'il leur restait encore des années.

Íris a 31 ans et Gustavo est plus jeune. Ils vivent à Trofa. Ils veulent un T3 de 210 000 €. Ensemble, ils gagnent 2 700 € par mois, ont 9 500 € d'épargne et peuvent mettre de côté 450 € par mois.
  1. 1« Avec ce que nous avons de côté, combien de temps nous reste-t-il pour acheter une maison ? »
  2. 2Selon la règle des 10% d'apport, ils avaient besoin de 24 174 € : il leur manquait 14 674 €, soit 2 ans et 7 mois d'épargne. Avec la garantie publique, la banque peut prêter jusqu'à 100% du prix et ils n'ont besoin que de 3 300 €, pour l'acte notarié et le droit de timbre du crédit. Et la mensualité passe : elle représente 37,3% du revenu, avec le taux 1,5 points plus élevé.
  3. 3Comme la garantie n'est valable que pour les contrats jusqu'à 31/12/2026, ils ont immédiatement demandé à CrediSegur de comparer le crédit dans plusieurs banques.

Mensualité estimée 810 €/mois

Avec la garantie publiquedéjà

Avec la garantie publique
déjà
au lieu de 2 ans et 7 mois d'attente
Mensualité estimée
810 €/mois
37,3% du revenu, avec le taux 1,5 points plus élevé
IMT Jeune
5 922 €
d'impôts économisés
« Nous pensions que le problème était le salaire. C'était juste l'apport. » — Íris
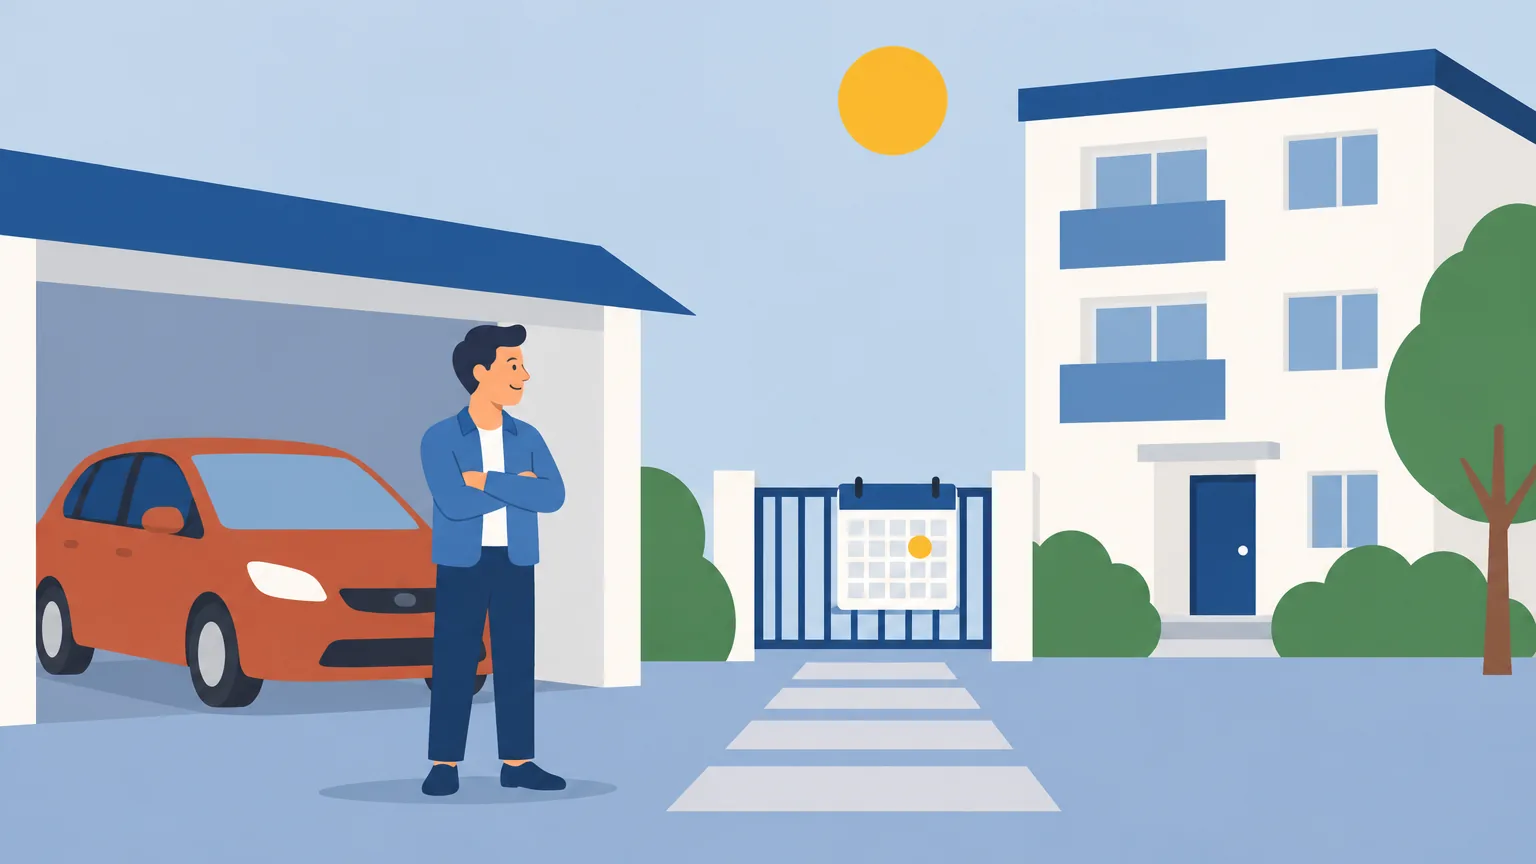
Illustration : Xavier avec la voiture, regardant la maison qu'il veut acheter
Exemple illustratif

Xavier avait l'apport. Ce qui le freinait, c'était le crédit de la voiture.

Il a 38 ans et vit à Felgueiras. Il veut un T2 de 165 000 €, gagne 1 750 € par mois et a déjà économisé 22 000 €. Il paie 265 € par mois pour la voiture. Il n'avait jamais pensé que cette mensualité comptait pour le crédit de la maison.
  1. 1«J'ai plus de 10% pour l'apport. Pourquoi la banque ne me prête-t-elle pas le reste ?»
  2. 2Pour l'entrée et les coûts, il avait besoin de 22 510 € et avait 22 000 €. Le problème était ailleurs : avec celle de la voiture, les mensualités prenaient 59% du revenu, et la limite que le Banco de Portugal recommande est 45%. Pour compenser, il avait besoin de plus de 46 895 € de son argent.
  3. 3Le crédit auto se termine dans un an. À ce moment-là, Xavier aura l'apport et la mensualité sera acceptable. Il a demandé à CrediSegur de l'accompagner jusque-là.

Avec le crédit auto 10 ans et 1 mois

Sans la mensualité du crédit auto2 mois

Sans la mensualité du crédit auto
2 mois
c'est ce qu'il reste à épargner
Avec le crédit auto
10 ans et 1 mois
d'attente
Aujourd'hui, il peut acheter jusqu'à
119 000 €
de prix
«Je mettais de côté pour l'apport et l'obstacle était dans le garage.» — Xavier
*Exemple illustratif et non contraignant, avec personnages et montants fictifs, qui ne correspondent à l’offre d’aucun établissement de crédit. Ne constitue pas une offre de crédit et ne remplace pas l’analyse de la situation financière et personnelle de chaque client, ni l’approbation de l’établissement de crédit prêteur. Les valeurs de TAN, TAEG et MTIC sont présentées conformément au DL n.º 74-A/2017 et à l’Aviso da Banco de Portugal n.º 5/2024 ; les valeurs effectives sont calculées par l’établissement de crédit prêteur dans la Fiche d’Information Normalisée Européenne (FINE). CrediSegur (CRRF – Brokerage, Lda.) — intermédiaire de crédit lié, enregistré auprès de la Banco de Portugal sous le n.º 0001290. Cas illustratifs : personnages, valeurs et conditions sont fictifs et servent uniquement à démontrer le fonctionnement du simulateur. Les taux d'intérêt sont des hypothèses et non des propositions de crédit. L'octroi de crédit est soumis à l'approbation de la banque.

Ce qui est vrai et ce qui est un mythe dans l'achat de la première maison

Quatre idées que nous entendons souvent, et que faire dans chaque cas.
  • Mythe«J'ai besoin de 20 % d'apport.»Faux. La banque prête jusqu'à 90% du prix de la maison pour y vivre. Jusqu'à 35 ans, avec la garantie publique, elle peut prêter jusqu'à 100%, pour les contrats signés jusqu'à 31/12/2026.Que faire : Faites le calcul avec 10% et ajoutez les frais.
  • Ça dépend«Avec la garantie publique, je n'ai pas besoin d'argent.»Vous avez toujours besoin d'argent pour l'acte notarié et pour le droit de timbre du crédit. Et la mensualité est plus élevée, car vous empruntez plus.Que faire : Vérifiez si la mensualité à 100% rentre dans vos revenus.
  • Vérité«Le crédit auto peut empêcher celui de la maison.»Vrai. Les banques additionnent toutes les mensualités. Une voiture ou une carte peuvent laisser peu de place pour la maison.Que faire : Voyez combien de temps vous gagnez si vous terminez ces crédits.
  • Mythe«Si je paie ce loyer, je paie la mensualité.»Faux. La banque fait le calcul avec un taux d'intérêt plus élevé que celui d'aujourd'hui et demande un apport. Payer le loyer ne suffit pas comme preuve.Que faire : Testez la mensualité avec le taux plus élevé, comme le font les banques.

Questions fréquentes

Au moins 10% du prix pour l'apport, plus les coûts : IMT, droit de timbre, acte notarié et enregistrements. Pour une maison de 200 000 €, sans aides, cela représente environ 28 300 €. Jusqu'à 35 ans, pour une première maison, l'IMT Jeune réduit les coûts à environ 23 100 €.
L'État garantit jusqu'à 15% du prix de la maison pour ceux qui ont jusqu'à 35 ans et achètent leur première maison pour y vivre, jusqu'à 450 000 €. Ainsi, la banque peut prêter jusqu'à 100% du prix. Valable pour les contrats signés jusqu'à 31 décembre 2026. La loi prévoit qu'elle puisse être prolongée, mais ce n'est pas encore le cas. Il y a une limite de revenu et toutes les banques n'ont pas adhéré.
Ceux qui ont jusqu'à 35 ans et achètent leur première maison pour y vivre ne paient pas l'IMT ni le droit de timbre sur le prix jusqu'à une certaine valeur, et au-delà, jusqu'à une seconde limite, ne paient que sur la partie excédentaire. Cela compte comme première maison si vous n'avez pas été propriétaire d'une autre au cours des trois dernières années.
Ils additionnent les mensualités de tous vos crédits et les comparent avec le revenu de la famille, après déductions. Pour le taux variable ou mixte, la mensualité de la maison est calculée avec un taux d'intérêt plus élevé que l'actuel (jusqu'à 1,5 points au-dessus). Le total ne doit pas dépasser 45% du revenu. C'est une recommandation du Banco de Portugal, que les banques suivent.
Jusqu'à 35 ans, pour 40 ans. Entre 36 et 40 ans, pour 35 ans. Ensuite, les banques demandent généralement que le crédit se termine avant 75 ans. On prend en compte l'âge de la personne la plus âgée. Plus la durée est courte, plus la mensualité est élevée.
Il prend en compte un faible rendement par an (2,5%), comme hypothèse. Ce n'est pas garanti. Vous pouvez le modifier ou mettre zéro dans « Affiner les hypothèses ».
Données officielles vérifiées le 20/10/2026 · Sources : Diário da República, Autoridade Tributária, Banco de Portugal, INE, Segurança Social, Assembleia da República · voir les sourcesDonnées de l'INE – Portugal, réutilisées sous licence CC BY 4.0.
Note importante : Simulation informative, avec les tableaux de l'IMT et du droit de timbre de 2026 pour l'habitation principale et permanente sur le Continent, les règles de la Banco de Portugal pour le crédit immobilier et le régime de la garantie publique pour les jeunes. Le taux d'intérêt et le rendement des économies sont des hypothèses que vous pouvez modifier ; ce ne sont pas des propositions de crédit ni des rendements garantis. Ne constitue pas un conseil fiscal ni financier. Hypothèses de préparation à l'achat (en portugais) : Pressupostos CrediSegur. Garantie publique : DL n.º 44/2024 (garantia do Estado na primeira casa de jovens até 35 anos; contratos até 31/12/2026, com prorrogação possível). La CRRF – BROKERAGE, LDA (CrediSegur) est un intermédiaire de crédit lié enregistré auprès du Banco de Portugal (n.º 0001290) et un agent d'assurances enregistré à l'ASF (n.º 421571530) ; elle ne facture pas d'honoraires pour l'intermédiation de crédit. L'octroi de crédit est soumis à l'approbation de la banque. Propositions d'assurance uniquement après analyse des besoins du client.