Joana et Diogo avaient 20 000 € et deux dettes
Sur 25 ans
Avec le plan53 736 €
- Setúbal
- Maison : 150 000 € à 3,5%
- Crédit personnel : 12 000 € à 10,5%
- 20 000 € de côté
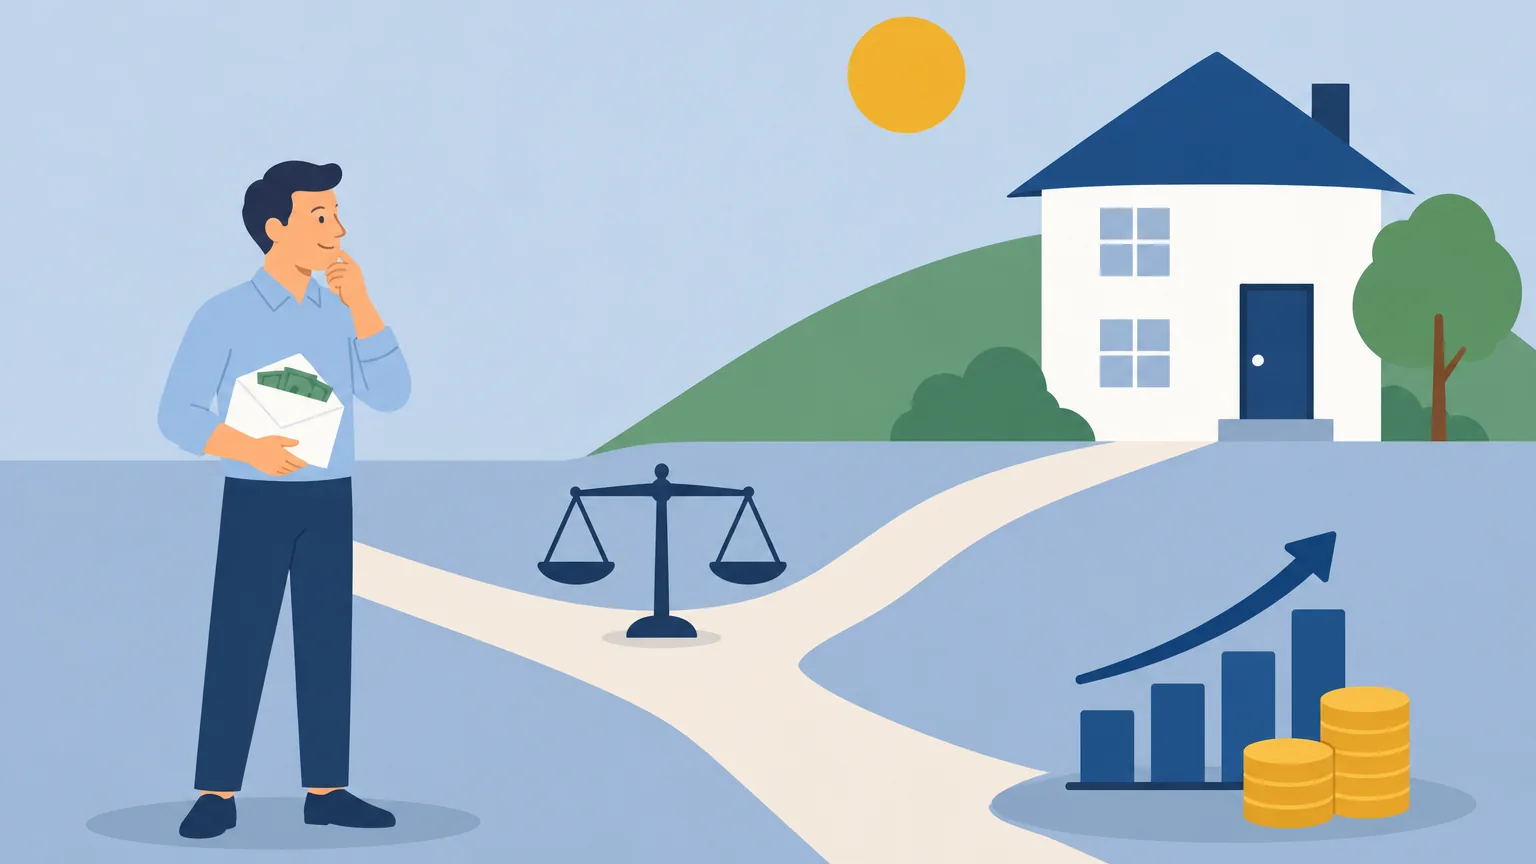
- 1. Le dilemmeIls vivent à Setúbal. Après des années à épargner, ils ont réuni 20 000 €. Ils doivent 150 000 € de la maison, à 3,5%, et 12 000 € de la voiture, dans un crédit personnel à 10,5%. Amortir ou investir ?
- 2. L’instinct : rembourser la maison« C’est la plus grosse dette. C’est celle qui nous pèse le plus. »C’est logique. Mais la maison est la dette la moins chère qu’ils ont.Ils auraient 47 361 €
- 3. Le conseil du beau-frère : tout investir« L’argent qui dort perd de la valeur. Fais-le travailler. »C’est mieux. Mais ils continuent à payer 10,5% par an sur la voiture pendant qu’ils espèrent gagner 4,5%.Ils auraient 48 878 €
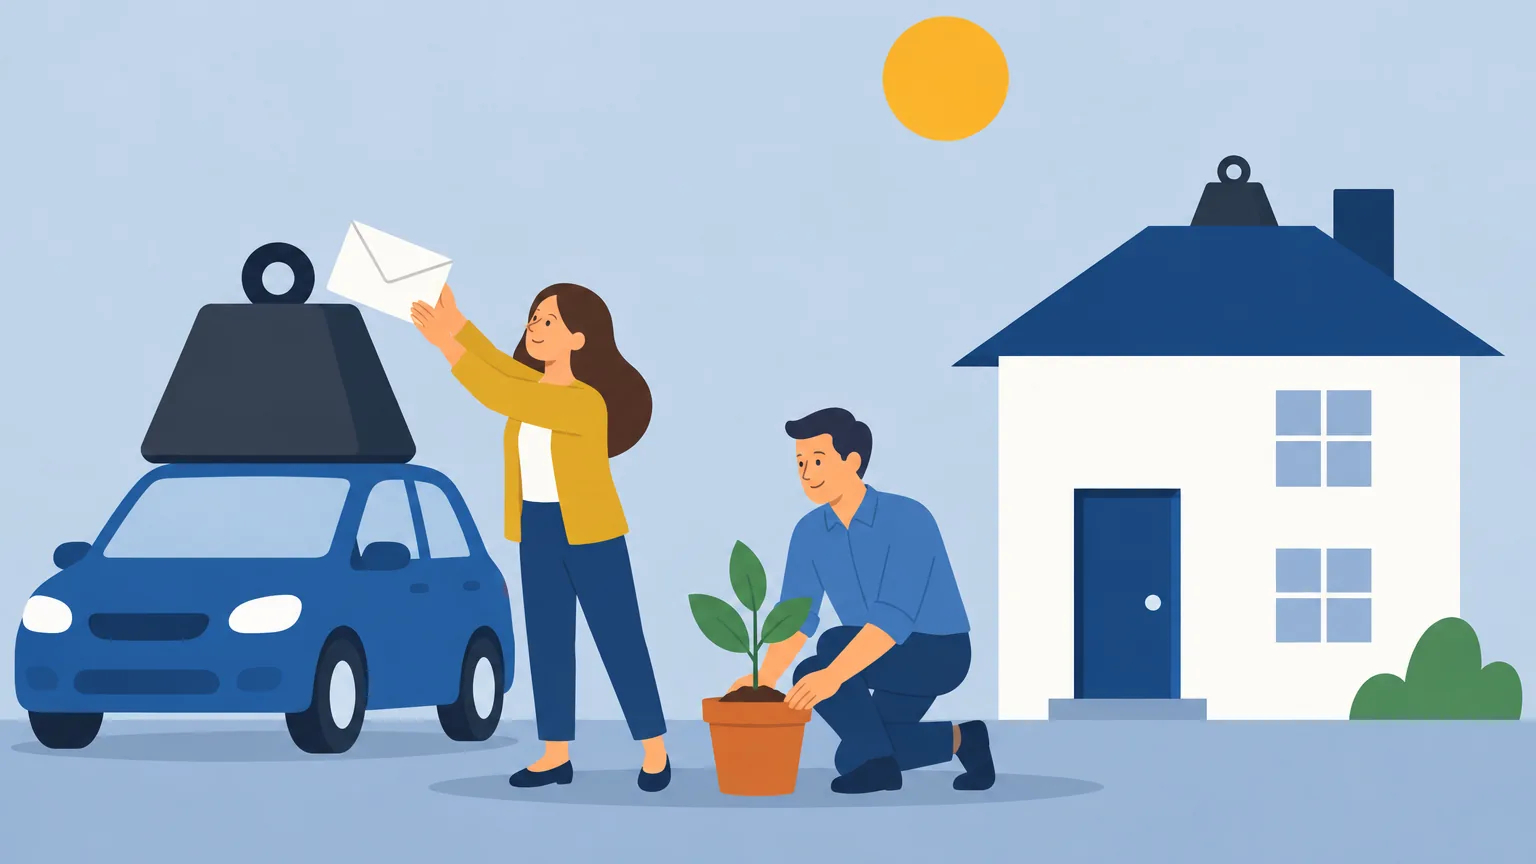
- 4. Les chiffres : séparer la bonne de la mauvaise dette« D’abord la voiture, on verra après. »Le crédit de la voiture est une mauvaise dette : chaque euro qu’ils y mettent rapporte 10,5%, sans risque. La maison est une bonne dette : taux bas, actif qui dure. Plan : solder la voiture et investir le reste.Ils restent avec 53 736 €
Les mêmes 20 000 €. 6 375 € de plus que l’instinct et 4 857 € de plus que tout investir, au bout de 25 ans.On élimine d’abord la mauvaise dette. Ensuite, le taux d’égalité indique s’il vaut mieux amortir la bonne ou investir.