IRPF: 3 estrategias fiscales que pocos conocen y que marcan la diferencia
¿Simulaste el IRPF y el resultado no fue el esperado? Descubre 3 estrategias fiscales para que empieces a implementar ya y veas resultados en el IRPF de 2026.Los cambios en las tablas de retención, las actualizaciones de los tramos del IRPF y las modificaciones en el régimen del IRPF Joven te permitieron, en 2025, retener menos impuesto mensualmente y, consecuentemente, aumentar la liquidez en el ingreso disponible a lo largo del año, sin embargo, ¡la cuenta ha llegado ahora!
Pero, la verdad es esta: Tu vida fiscal no se trata SÓLO de validar facturas en el Portal de Finanzas.
Hemos preparado para ti tres estrategias fiscales para que empieces a implementar ya y veas resultados en el IRPF de 2026:
Vendí mi casa con plusvalías. ¿Y ahora?
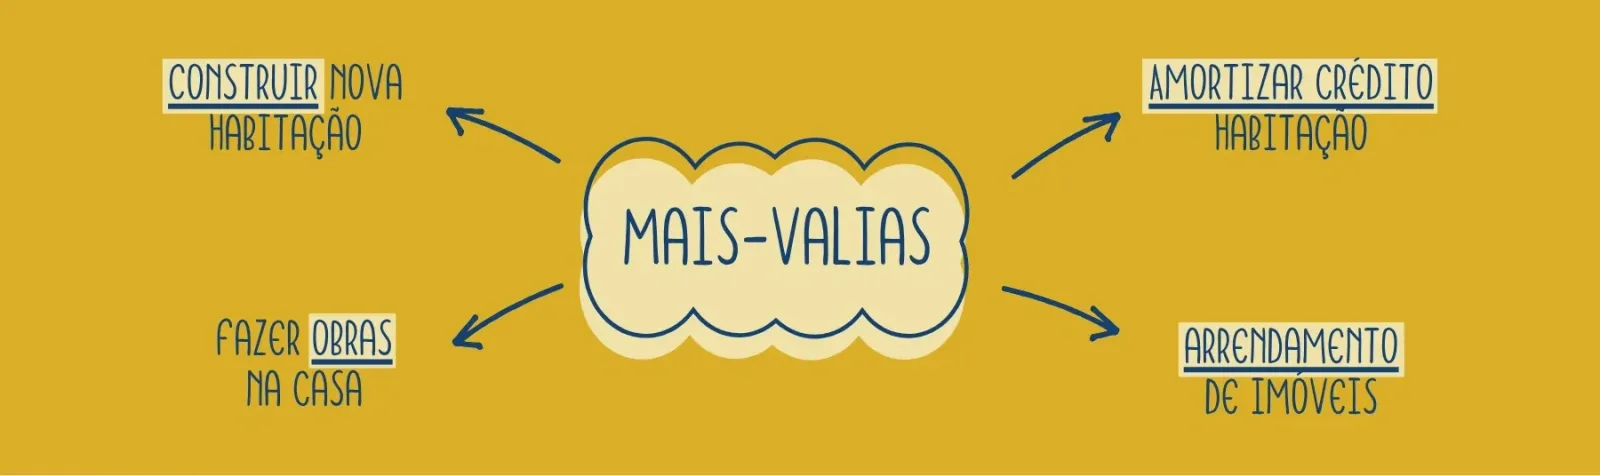
Si obtuviste ganancia en la venta de un inmueble, tendrás que declarar esas plusvalías a Hacienda. Esto puede traer cambios en el tramo de tributación e implicaciones en el cálculo del impuesto.
Si vendiste con plusvalías la casa donde vivías (tu vivienda habitual y permanente en los 12 meses anteriores), la ganancia puede quedar excluida del IRPF si reinviertes el valor de venta, deducido del préstamo que amortizaste, en otra vivienda habitual y permanente, en un terreno para construirla o en obras de ampliación o mejora, entre 24 meses antes y 36 meses después de la venta, y declaras esa intención en el anexo G. Para ventas entre 2026 y 2029 también hay exclusión por reinversión en casas para alquilar, con renta limitada y condiciones durante cinco años.
¿Quieres saber cuánto IRPF pagas por tu venta y cuánto baja si reinviertes? Simular plusvalías
PPR: el beneficio fiscal que muchos ignoran
Comencemos por el Plan de Ahorro para la Jubilación (PPR). Lo que allí aplicas puede dar una deducción a la cuota del 20%, hasta 400 € (menos de 35 años), 350 € (35 a 50 años) o 300 € (más de 50 años). La deducción solo tiene efecto si pagas IRPF y no has agotado el límite global de las deducciones a la cuota, no existe después de la jubilación y se devuelve, con un incremento del 10% por año, si rescatas antes de tiempo fuera de las situaciones previstas en la ley.
| Edad | Deducción | Valor aplicado que agota la deducción | Deducción máxima a la cuota |
|---|---|---|---|
| Menos de 35 años | 20% | 2000 € | 400 € |
| De 35 a 50 años | 20% | 1750 € | 350 € |
| Más de 50 años | 20% | 1500 € | 300 € |
El seguro de salud también cuenta
Además de dar más seguridad en el acceso a cuidados médicos, puedes deducir en el IRPF 15% del valor pagado en el seguro de salud, hasta:
-
1000 € por unidad familiar
-
500 € por persona (tributación individual)
Una familia que pague 1000 € al año en seguros de salud podrá recuperar cerca de 150 € en el IRPF.
Este artículo explica reglas generales del IRPF de 2026 y no es asesoramiento fiscal: para tu caso concreto, habla con un contable certificado o consulta a la Autoridad Tributaria. Si quieres conocer el PPR (seguro) o el seguro de salud, un gestor de CrediSegur te explica los productos.
Nos vemos pronto,
Carolina Francisco
Artículo de CrediSegur (CRRF – Brokerage, Lda.), intermediario de crédito vinculado registrado en el Banco de Portugal bajo el n.º 0001290. Presentamos propuestas de los bancos con los que tenemos contrato de vinculación, identificados en la Información a los consumidores, y no prestamos servicios de consultoría. Agente de seguros inscrito en la ASF bajo el n.º 421571530.