IRS: 3 Steuerstrategien, die wenige kennen und die den Unterschied machen
Haben Sie den IRS simuliert und das Ergebnis war nicht wie erwartet? Entdecken Sie 3 Steuerstrategien, die Sie sofort umsetzen können, um Ergebnisse im IRS 2026 zu sehen.Die Änderungen in den Rückhaltetabellen, die Aktualisierungen der IRS-Stufen und die Änderungen im IRS-Jungendregime ermöglichten es Ihnen, im Jahr 2025 monatlich weniger Steuern einzubehalten und folglich die Liquidität im verfügbaren Einkommen im Laufe des Jahres zu erhöhen, jedoch ist die Rechnung jetzt fällig!
Aber die Wahrheit ist: Ihr Steuerleben dreht sich NICHT NUR um die Validierung von Rechnungen im Finanzportal.
Wir haben für Sie drei Steuerstrategien vorbereitet, die Sie sofort umsetzen können, um Ergebnisse im IRS 2026 zu sehen:
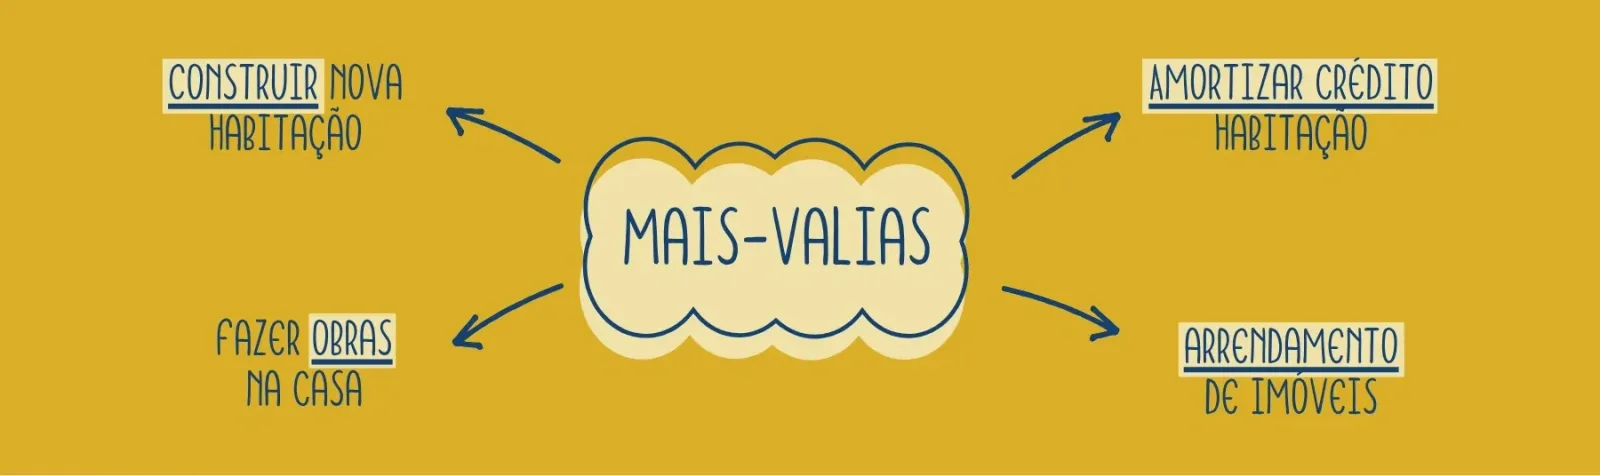
Ich habe mein Haus mit Gewinn verkauft. Und jetzt?
Wenn Sie beim Verkauf einer Immobilie Gewinn erzielt haben, müssen Sie diesen Gewinn bei den Finanzen deklarieren. Dies kann Änderungen in der Steuerklasse und Auswirkungen auf die Steuerberechnung mit sich bringen.
Wenn Sie das Haus, in dem Sie wohnten (Ihr eigenes und dauerhaftes Wohnhaus in den letzten 12 Monaten), mit Gewinn verkauft haben, kann der Gewinn von der IRS ausgeschlossen werden, wenn Sie den Verkaufserlös, abzüglich des getilgten Darlehens, in ein anderes eigenes und dauerhaftes Wohnhaus, in ein Grundstück zum Bau oder in Erweiterungs- oder Verbesserungsarbeiten zwischen 24 Monaten vor und 36 Monaten nach dem Verkauf reinvestieren und diese Absicht im Anhang G erklären. Für Verkäufe zwischen 2026 und 2029 gibt es auch eine Ausnahme für Reinvestitionen in Mietwohnungen mit begrenzter Miete und Bedingungen für fünf Jahre.
Möchten Sie wissen, wie viel IRS Sie für Ihren Verkauf zahlen und wie viel es sinkt, wenn Sie reinvestieren? Gewinne simulieren
PPR: der steuerliche Vorteil, den viele ignorieren
Beginnen wir mit dem Altersvorsorgeplan (PPR). Was Sie dort anwenden, kann eine Steuerermäßigung von 20% bringen, bis zu 400 € (unter 35 Jahren), 350 € (35 bis 50 Jahre) oder 300 € (über 50 Jahre). Die Ermäßigung hat nur Wirkung, wenn Sie IRS zahlen und das globale Limit der Steuerermäßigungen nicht ausgeschöpft haben, sie existiert nicht nach der Pensionierung und wird mit einem Zuschlag von 10% pro Jahr zurückerstattet, wenn Sie vorzeitig außerhalb der gesetzlich vorgesehenen Situationen abheben.
| Alter | Ermäßigung | Angewandter Betrag, der die Ermäßigung ausschöpft | Maximale Steuerermäßigung |
|---|---|---|---|
| Unter 35 Jahren | 20% | 2000 € | 400 € |
| 35 bis 50 Jahre | 20% | 1750 € | 350 € |
| Über 50 Jahre | 20% | 1500 € | 300 € |
Die Krankenversicherung zählt auch
Neben der zusätzlichen Sicherheit beim Zugang zu medizinischer Versorgung können Sie im IRS 15% des für die Krankenversicherung gezahlten Betrags abziehen, bis zu:
-
1000 € pro Haushalt
-
500 € pro Person (Einzelveranlagung)
Eine Familie, die 1000 € pro Jahr für Krankenversicherungen zahlt, könnte etwa 150 € im IRS zurückerhalten.
Dieser Artikel erklärt allgemeine IRS-Regeln für 2026 und ist keine Steuerberatung: Für Ihren konkreten Fall sprechen Sie mit einem zertifizierten Buchhalter oder konsultieren Sie die Steuerbehörde. Wenn Sie den PPR (Versicherung) oder die Krankenversicherung kennenlernen möchten, erklärt Ihnen ein Kundenbetreuer von CrediSegur die Produkte.
Wir sehen uns bald,
Carolina Francisco
Artikel von CrediSegur (CRRF – Brokerage, Lda.), gebundener Kreditvermittler, registriert bei der Banco de Portugal unter der Nr. 0001290. Wir präsentieren Vorschläge der Banken, mit denen wir einen Bindungsvertrag haben, die in der Information für Verbraucher identifiziert sind, und bieten keine Beratungsdienste an. Versicherungsagent, eingetragen bei der ASF unter der Nr. 421571530.