Zum Inhalt springen
CrediSegur — Startseite
Alle WerkzeugeKostenlos · 2 Minuten · keine persönlichen Daten

Cada € Conta: Wohin geht Ihr Geld jeden Monat?

Erstellen Sie Ihr Haushaltsbudget und sehen Sie, wie viel Ihnen übrig bleibt, wohin jeder Euro geht und wo Sie Anpassungen vornehmen können. Und vor einem Kauf erfahren Sie, wie viele Arbeitsstunden er kostet.
  • Ohne Konto und Registrierung
  • Mit den Jahresausgaben
  • Ihre Zahlen bleiben bei Ihnen
Was möchten Sie wissen

Drei Fragen und Sie wissen, wie viel Ihnen pro Monat übrig bleibt

Werte pro Monat. Sie können ungefähr sein: Wichtig ist die Größenordnung.
€

Wir verwenden 2.200 €, einen Referenzwert.
€

Wir verwenden 650 €, einen Referenzwert.
€

Wir verwenden 60% von dem, was ins Haus kommt.
Es ist eine schnelle Berechnung. In «Im Detail» trennen Sie die Rechnungen und sehen, wo Sie etwas ändern können.

Wie wir die Berechnung durchführen

Sie müssen nicht jeden Kaffee aufschreiben. Sie müssen wissen, wohin der Großteil des Geldes fließt.
  1. Zahlen sammeln

    Öffnen Sie die Bank-App und sehen Sie sich die letzten 3 Monate an. Verwenden Sie die Durchschnittswerte, nicht den besten Monat.
  2. Vergessen Sie das Jahr nicht

    IMI, IUC, Versicherungen, Urlaub und Weihnachten erscheinen nicht jeden Monat, müssen aber bezahlt werden. Teilen Sie durch 12.
  3. Trennen Sie Notwendiges von Wünschen

    Haus, Rechnungen und Lebensmittel sind Notwendigkeiten. Restaurants, Freizeit und Einkäufe sind Wünsche.
  4. Geben Sie dem, was übrig bleibt, ein Ziel

    Zuerst ein Notfallfonds. Dann Ihre Ziele. Geld ohne Ziel verschwindet.
Zur Orientierung: Im Durchschnitt gibt eine Familie in Portugal 258 € pro Monat für Lebensmittel zu Hause und 171 € in Restaurants und Unterkünften aus. Dies sind Durchschnittswerte für Familien aller Größen, kein Ziel. Quelle (auf Portugiesisch): INE, Inquérito às Despesas das Famílias 2022/2023 (resultados de junho de 2024).

Illustrative Fälle

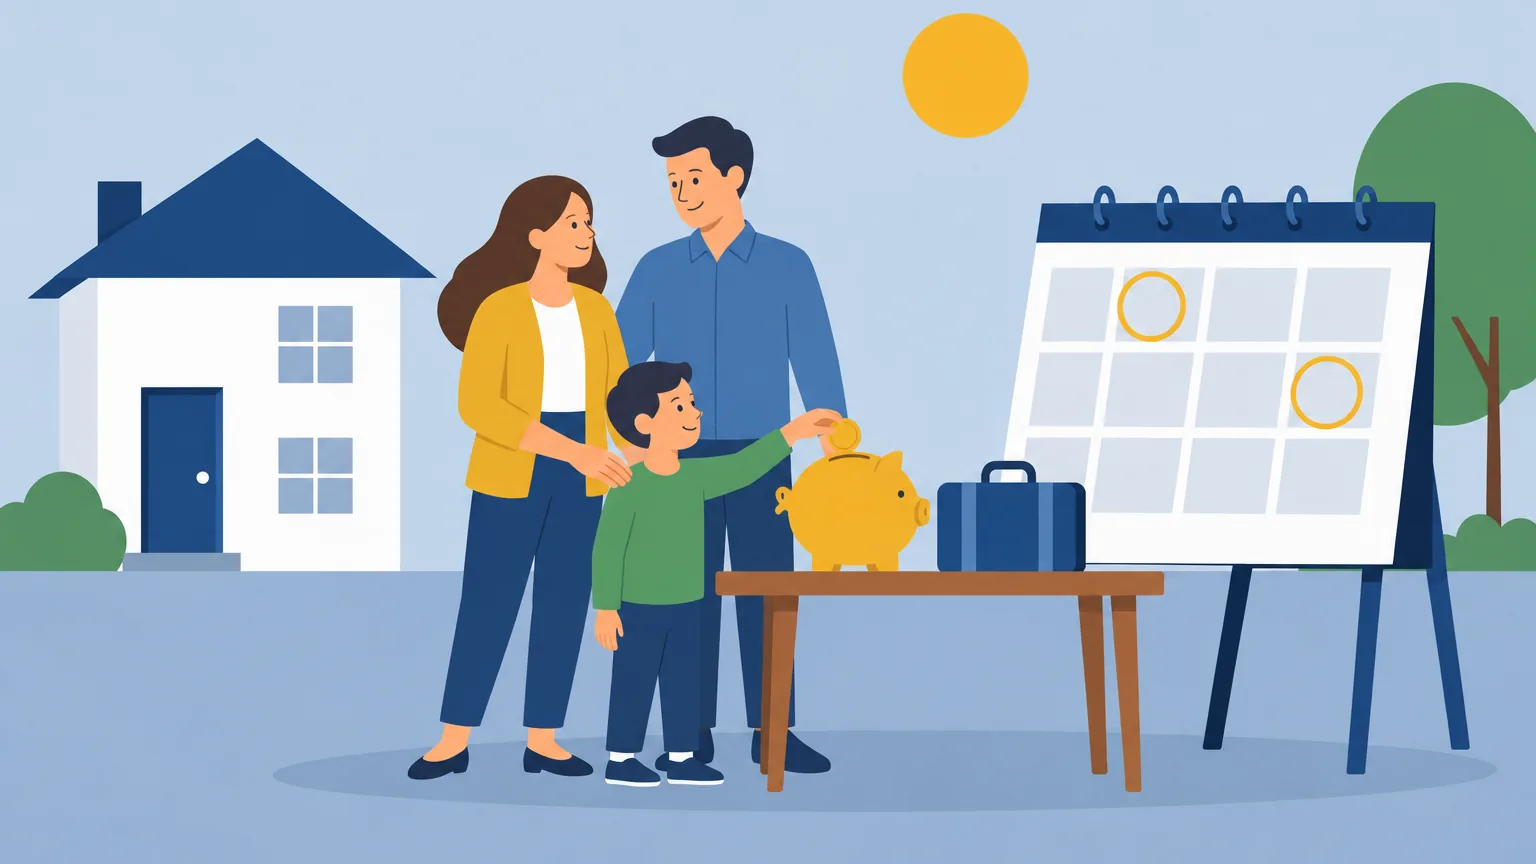
Illustration von Lara e Henrique mit dem Kind vor dem Haus, mit dem Kalender der Jahresausgaben
Beispiel zur Veranschaulichung

Lara e Henrique dachten, das Geld reicht. Die Jahreskosten fehlten.

Sie leben in Paredes mit einem Kind. Es kommen 2.200 € pro Monat ins Haus und Monat für Monat schienen die Rechnungen aufzugehen. Aber im August und Dezember waren sie immer in Bedrängnis.
  1. 1«Wenn die Rechnungen stimmen, warum reicht es dann in manchen Monaten nicht?»
  2. 2Die IMI, die IUC, die Ferien und die anderen Jahresausgaben summieren sich auf 1.590 €: das sind 133 € pro Monat. Ohne sie blieben 117 € übrig; mit ihnen fehlen 16 € pro Monat.
  3. 3Sie begannen, 133 € pro Monat für die Jahresausgaben beiseite zu legen. Und sie sahen, wo sie ansetzen konnten: mit den Annahmen des Tools konnten sie etwa 75 € pro Monat freisetzen.

Jahresausgaben 1.590 €

Was pro Monat übrig bleibt, mit allem−16 €

Was pro Monat übrig bleibt, mit allem
−16 €
sie dachten, es blieben 117 € übrig
Jahresausgaben
1.590 €
133 € pro Monat
Können freisetzen
75 €
pro Monat, hypothetisch
«Das Geld verschwand nicht. Wir hatten nur nicht das ganze Jahr im Blick.» — Lara
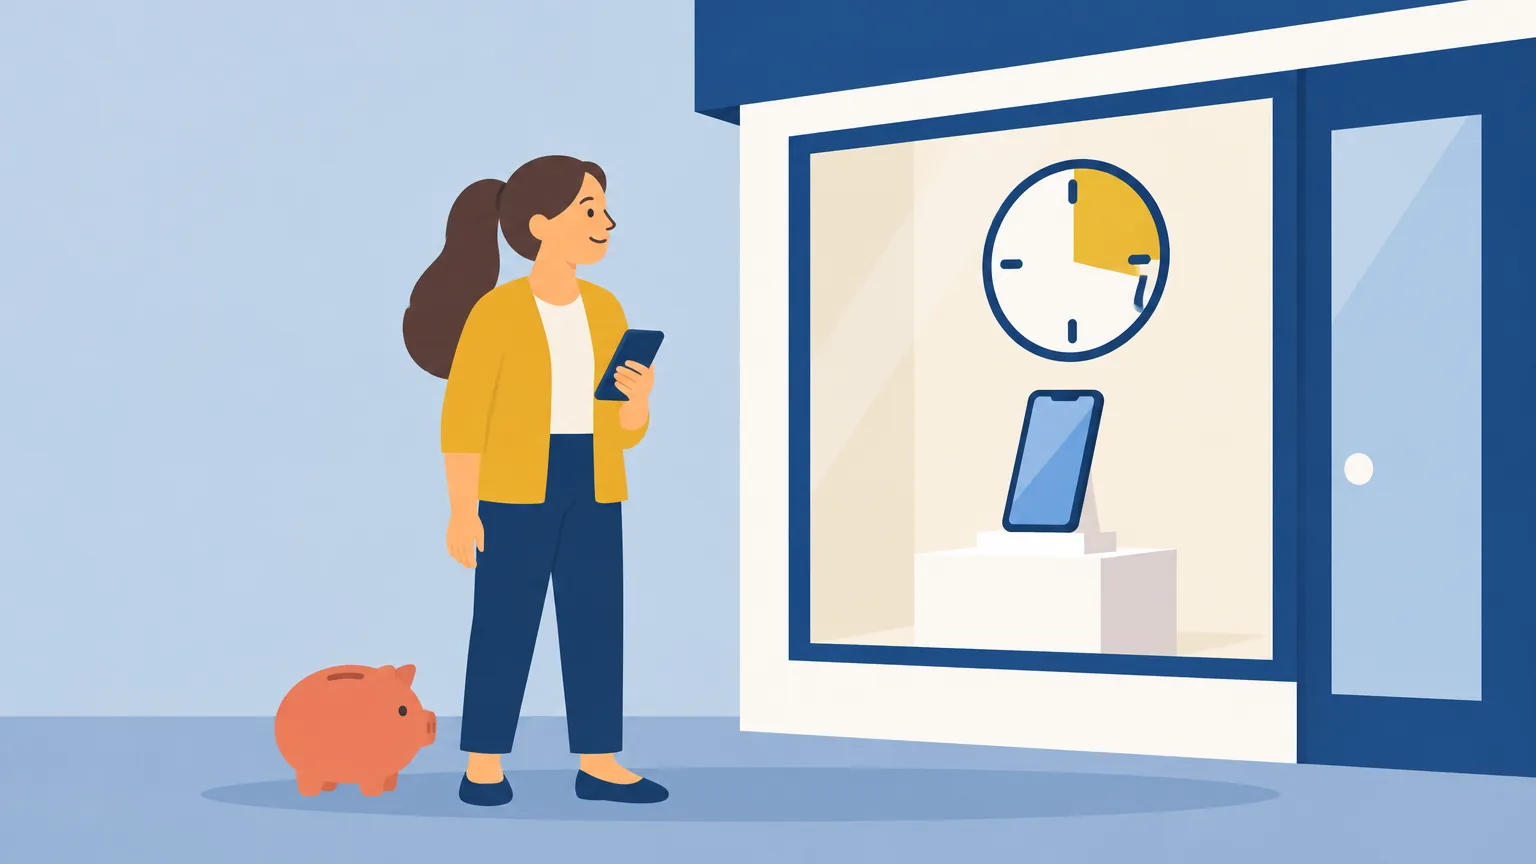
Illustration von Matilde, die auf ein neues Handy schaut, mit einer Uhr daneben
Beispiel zur Veranschaulichung

Matilde wollte ein neues Handy. Sie berechnete es in Arbeitsstunden.

Sie ist 27 Jahre alt, lebt in Torres Vedras und verdient 1.050 € pro Monat. Das Handy kostete 1.100 € und der Laden schlug vor, es in 2 Jahre zu bezahlen. Ihr altes funktionierte noch: es war ein Wunsch, keine Notwendigkeit.
  1. 1«Es sind nur ein paar Euro im Monat. Was ist das Problem?»
  2. 2Das Handy kostete 141 Stunden Arbeitsstunden: 18 Tage. Auf Kredit zahlte sie 50,24 € pro Monat und zusätzlich 106 € an Zinsen. Und der Kauf nahm 8 Monate von allem, was ihr übrig blieb.
  3. 3Sie wartete 3 Tage und wählte ein Modell für 600 €: 77 Stunden Arbeitsstunden. Sie sparte das Geld in 5 Monate, ohne Kredit.

Nicht gezahlte Zinsen 106 €

Gesparte Arbeitsstunden64 Stunden

Gesparte Arbeitsstunden
64 Stunden
von 141 Stunden auf 77 Stunden
Nicht gezahlte Zinsen
106 €
Zinssatz als Annahme
Gespart in
5 Monate
ohne Kredit
«Fast ein ganzer Monat Arbeit für ein Handy. So nicht.» — Matilde
*Unverbindliches Beispiel zur Veranschaulichung mit rein indikativem Charakter; die Werte sind freibleibend und bedürfen der Bestätigung. Es stellt kein Kreditangebot dar und ersetzt weder die Analyse der finanziellen und persönlichen Situation jedes einzelnen Kunden noch die Genehmigung durch das kreditgebende Institut. CrediSegur (CRRF Brokerage, Lda.) – gebundener Kreditvermittler, im Banco de Portugal unter der Nr. 0001290 registriert. Die möglichen Einsparungen sind Berechnungsannahmen, keine Angebote von Banken, Versicherungen oder Energieanbietern.

Was ist wahr und was ist Mythos im Haushaltsbudget

Vier Ideen, die wir oft hören, und was in jedem Fall zu tun ist.
  • Mythos«Budget ist für diejenigen, die wenig verdienen.»Falsch. Auch wer mehr verdient, kommt am Monatsende oft nicht mehr mit, wohin das Geld gegangen ist. Das Budget dient dazu, Entscheidungen zu treffen, nicht um zu kürzen.Was zu tun ist: Machen Sie die schnelle Berechnung mit drei Zahlen und sehen Sie, wie viel Ihnen übrig bleibt.
  • Wahrheit«Kleine Ausgaben summieren sich.»Wahrheit. Ein Kaffee und ein Kuchen jeden Tag summieren sich am Ende eines Jahres auf den Preis eines Urlaubs. Es geht nicht darum, alles zu streichen: Es geht darum, es zu sehen.Was zu tun ist: Setzen Sie die Kaffees, Abonnements und kleinen Einkäufe in den «Alltag».
  • Mythos«Wenn die Rate in den Monat passt, kann ich kaufen.»Falsch. Die Rate passt, aber Sie zahlen Zinsen und haben monatelang weniger Spielraum. Mehrere kleine Raten ergeben eine große.Was zu tun ist: Sehen Sie sich die Gesamtkosten und die Arbeitsstunden in «Ist es ein Wunsch oder eine Notwendigkeit?» an.
  • Kommt darauf an«Ich sollte 20% von dem, was ich verdiene, sparen.»Kommt darauf an. Es ist die 50/30/20-Regel, eine gute Referenz. Aber mit einem teuren Haus oder kleinen Kindern kann es schwierig sein. Jeden Monat ein wenig zu sparen, ist mehr wert als viel nur ab und zu.Was zu tun ist: Beginnen Sie mit einem festen Betrag, am Tag, an dem Sie bezahlt werden.

Häufig gestellte Fragen

Nein. Die Berechnungen erfolgen auf Ihrem Telefon oder Computer. Sie werden nur gespeichert, wenn Sie auf „Auf diesem Gerät speichern“ klicken, und bleiben dort, nicht bei CrediSegur. CrediSegur erhält Ihre Daten nur, wenn Sie Kontakt wünschen.
Es ist die Liste dessen, was monatlich in den Haushalt ein- und ausgeht. Es dient dazu, zu wissen, wie viel Ihnen übrig bleibt und um zu entscheiden, wohin das Geld geht, anstatt es am Monatsende herauszufinden.
Weil sie die sind, die Familien am meisten überraschen. Die IMI, IUC, jährliche Versicherungen, Ferien und Weihnachten erscheinen nicht jeden Monat, müssen aber bezahlt werden. Wir teilen sie durch 12, um zu wissen, wie viel Sie beiseitelegen sollten.
Es ist eine Faustregel: 50% des Einkommens für das Notwendige, 30% für das, was man möchte, und 20% zum Sparen. Es ist ein Referenzwert zum Vergleich, keine Verpflichtung. Viele Familien geben mehr als die Hälfte nur für das Notwendige aus.
Wir nehmen Ihr Gehalt nach Abzügen, multiplizieren es mit den Gehältern, die Sie pro Jahr erhalten, und teilen es durch die Stunden, die Sie in einem Jahr arbeiten. Wir rechnen mit 47 Arbeitswochen, um Urlaub und Feiertage abzuziehen. Das ergibt Ihren Stundenlohn. Der Preis geteilt durch diesen Wert ergibt die Arbeitsstunden.
Es sind Berechnungshypothesen von CrediSegur für Kredit, Versicherungen und Energie, dieselben wie im Fixkosten-Simulator. Sie dienen dazu, eine Größenordnung zu haben. Es sind keine Angebote: Der genaue Wert ist nur mit Ihren Rechnungen bekannt. Telekommunikation wird nur als Tipp erwähnt: CrediSegur verkauft sie nicht.
Amtliche Daten geprüft am 20.10.2026 · Quellen: Diário da República, Autoridade Tributária, Banco de Portugal, INE, Segurança Social, Assembleia da República · Quellen ansehenDaten des INE – Portugal, weiterverwendet unter der Lizenz CC BY 4.0.
Wichtiger Hinweis: Informative Berechnungstool, basierend auf den von Ihnen angegebenen Werten. Es ist keine Finanzberatung. Die möglichen Einsparungen sind Berechnungshypothesen mit Annahmen (Pressupostos CrediSegur para o orçamento familiar); sie sind keine Angebote oder Bedingungen einer Bank, Versicherungsgesellschaft oder Energieanbieter. Der Zinssatz (9,0%) und die Rendite (4,5%) sind Annahmen, keine Kreditangebote oder Garantien. Die Zusammenlegung von Krediten kann die Gesamtkosten des Kredits erhöhen. Die CRRF – BROKERAGE, LDA (CrediSegur) ist ein gebundener Kreditvermittler, registriert bei der Banco de Portugal (Nr. 0001290) und ein Versicherungsagent, registriert bei der ASF (Nr. 421571530); sie erhebt keine Gebühren für die Kreditvermittlung. Die Kreditvergabe unterliegt der Genehmigung durch das Kreditinstitut. Versicherungsangebote erfolgen erst nach einer Analyse der Kundenbedürfnisse.