Zum Inhalt springen
CrediSegur — Startseite
Alle WerkzeugeKostenlose Simulation · 2 Minuten · keine persönlichen Daten

Kredite zusammenlegen: Lohnt es sich?

Kredite und Karten in einem zusammenzufassen senkt die monatliche Rate. Sehen Sie, wie viel Spielraum Sie pro Monat gewinnen und wie viel Sie insgesamt mehr oder weniger zahlen, bevor Sie entscheiden.
  • Registrierter gebundener Kreditvermittler bei der Banco de Portugal
  • Monatliche Rate und Gesamtkosten, nebeneinander
  • Keine Kosten und keine Verpflichtung
Was suchen Sie?

Drei Fragen und Sie wissen, wie viel die monatliche Rate sinkt

€

Wir rechnen mit 12.000 €.
€

Wir rechnen mit 420 €.
Jahre

Wir rechnen mit 7 Jahre.
Wir rechnen mit einem neuen Kredit zu 9% (Annahme, kein Angebot) und behandeln Ihre Kredite als einen einzigen. Unter «Im Detail» können Sie jeden Kredit separat angeben.

Wie wir die Berechnung durchführen

Wir vergleichen, was Sie heute noch zahlen müssen, mit dem, was Sie bei nur einem Kredit zahlen würden.
  1. Was heute noch zu zahlen ist

    Mit dem, was Sie schulden, der Rate und dem Zinssatz jedes Kredits sehen wir, wie viele Monate noch fehlen und wie viel Zinsen Sie noch zahlen werden.Kredit für Kredit
  2. Der neue Kredit

    Wir summieren die Schulden und die Wechselkosten und berechnen die Rate mit dem Zinssatz und der Laufzeit, die Sie wählen.Der Zinssatz ist eine Annahme
  3. Der Vergleich

    Wir zeigen die monatliche Entlastung und die Differenz im Gesamtbetrag. Eine niedrigere Rate kann mehr kosten, wenn die Laufzeit länger ist.Beide Zahlen zählen
Mehrere Kredite in einen zusammenzufassen kann die Gesamtkosten des Kredits erhöhen. Eine niedrigere Rate mit einer längeren Laufzeit bedeutet fast immer mehr Zinsen am Ende.

Illustrative Fälle

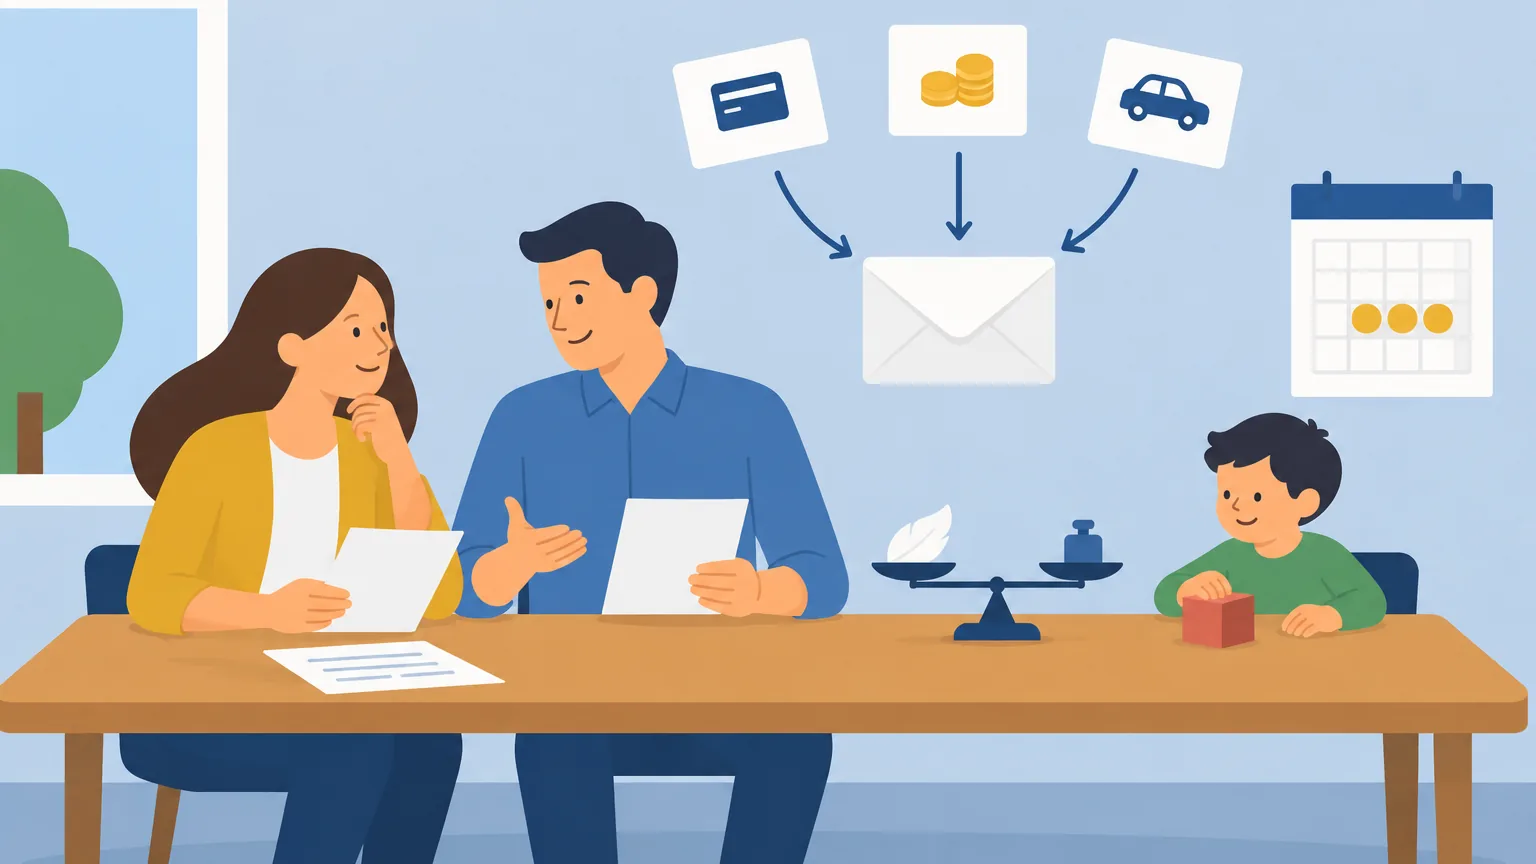
Illustration von Lívia und Samuel am Küchentisch mit den Monatsrechnungen
Beispiel zur Veranschaulichung

Lívia und Samuel zahlten drei Raten an drei verschiedenen Tagen im Monat.

Sie leben in Santarém. Sie haben eine Kreditkarte, einen Privatkredit und einen Autokredit: Sie schulden 19.500 € und zahlen 590 € jeden Monat. Mit der Kinderkrippe für ihr Kind reichte der Monat nicht mehr aus. Sie wollten wissen, wie viel sie entlasten könnten und zu welchem Preis.
  • Kreditkarte: 2.800 € zu 16%, 110 € pro Monat
  • Privatkredit: 9.500 € zu 11,5%, 265 € pro Monat
  • Autokredit: 7.200 € zu 8,9%, 215 € pro Monat
  1. 1Die Frage: „Wenn wir alles zusammenlegen, wie viel senken wir? Und wie viel zahlen wir dafür mehr?“
  2. 2Was der Simulator zeigte: Mit nur einem Kredit zu 9% (Annahme) und 7 Jahre sank die Rate von 590 € auf 324 €. Aber insgesamt zahlten sie mehr 3.574 €. Mit 5 Jahre war die Entlastung 173 € und die zusätzlichen Kosten betrugen 1.370 €.
  3. 3Das Ergebnis: Sie wählten die 5 Jahre. Die Entlastung reichte für die Kinderkrippe und sie zahlten weniger Zinsen. Sie baten CrediSegur, Angebote zu vergleichen.

Zusätzliche Gesamtkosten 3.574 €

Monatliche Entlastung266 €/Monat

Monatliche Entlastung
266 €/Monat
bei 7 Jahre, von 590 € auf 324 €
Zusätzliche Gesamtkosten
3.574 €
in 7 Jahre
Mit 5 Jahre
173 €/Monat
Entlastung, und mehr 1.370 € insgesamt
„Wir wollten die gesamten Kosten sehen, bevor wir unterschreiben. Die Entlastung war gut, aber nicht kostenlos.“ — Lívia
Illustration von Edgar mit zwei Kreditkarten in der Hand
Beispiel zur Veranschaulichung

Edgar brauchte keine Entlastung. Er wollte aufhören, Kreditkartenzinsen zu zahlen.

Er lebt in Fafe. Er hat zwei Kreditkarten und einen Privatkredit: Er schuldet 10.100 € und zahlt 400 € pro Monat für alle drei. Er konnte die Raten zahlen. Was ihn störte, war der Zinssatz der Karten.
  • Kreditkarte: 3.200 € zu 17%, 130 € pro Monat
  • Kreditkarte: 1.900 € zu 17,5%, 80 € pro Monat
  • Privatkredit: 5.000 € zu 12%, 190 € pro Monat
  1. 1Die Frage: „Wenn ich weiterhin dasselbe pro Monat zahle, aber mit einem niedrigeren Zinssatz, wie viel spare ich?“
  2. 2Was der Simulator zeigte: Bei derselben monatlichen Zahlung von 400 € in einem einzigen Kredit zu 9% (Annahme) wäre er in 2 Jahre und 5 Monate fertig, anstatt in 2 Jahre und 7 Monate. Er sparte 705 € an Zinsen, bereits mit den Wechselkosten.
  3. 3Das Ergebnis: Er fasste die drei Kredite zusammen, behielt die monatliche Rate bei und kündigte eine der Karten. CrediSegur verglich die Angebote für ihn.

Früher abbezahlt 2 Monate

Ersparnis bei den Zinsen705 €

Ersparnis bei den Zinsen
705 €
bei derselben monatlichen Zahlung von 400 €
Früher abbezahlt
2 Monate
früher
Durchschnittlicher Zinssatz heute
14,6%
bei den drei Krediten
„Ich habe nicht geändert, was ich pro Monat zahle. Ich habe geändert, was bei der Bank bleibt.“ — Edgar
*Unverbindliches Beispiel zur Veranschaulichung mit fiktiven Personen und Werten, die keinem Angebot eines Kreditinstituts entsprechen. Es stellt kein Kreditangebot dar und ersetzt weder die Analyse der finanziellen und persönlichen Situation jedes einzelnen Kunden noch die Genehmigung durch das kreditgebende Institut. Die Werte für TAN, TAEG und MTIC werden gemäß Decreto-Lei Nr. 133/2009 und Aviso do Banco de Portugal Nr. 5/2024 angegeben; die tatsächlichen Werte sind in den von dem kreditgebenden Institut ausgehändigten Europäischen Standardinformationen für Verbraucherkredite enthalten. CrediSegur (CRRF – Brokerage, Lda.) – gebundener Kreditvermittler, im Banco de Portugal unter der Nr. 0001290 registriert. Das Zusammenfassen mehrerer Kredite in einen kann die Gesamtkosten des Kredits erhöhen.

Was ist wahr und was ist Mythos, wenn Kredite zusammengelegt werden

Vier Ideen, die wir oft hören, und was in jedem Fall zu tun ist.
  • Mythos„Kredite zusammenlegen bedeutet immer sparen.“Falsch. Die monatliche Rate sinkt, aber wenn die Laufzeit länger wird, zahlen Sie insgesamt mehr Zinsen. Sie sparen nur, wenn der Zinssatz ausreichend sinkt oder wenn Sie das beibehalten, was Sie heute zahlen.Was zu tun ist: Achten Sie auf die monatliche Rate und die Gesamtkosten. Beide Zahlen sind im Ergebnis enthalten.
  • Wahrheit„Kreditkarten sind die teuersten Kredite.“Wahrheit. Im 4. Quartal 2026 erlaubt die Banco de Portugal bis zu 18,5% TAEG bei Kreditkarten und bis zu 15% bei zweckfreien Privatkrediten.Was zu tun ist: Wenn Sie nur einen behandeln können, beginnen Sie mit der Karte.
  • Kommt darauf an„Wer Kredite im Rückstand hat, kann keine Kredite zusammenlegen.“Kommt darauf an. Kredite, die bei der Banco de Portugal registriert sind, sind normal: Alle Kredite sind dort verzeichnet. Was bei der Entscheidung der Bank zählt, sind ausstehende Raten.Was zu tun ist: Fordern Sie Ihren Kreditverantwortungsbericht auf der Website der Banco de Portugal an. Es ist kostenlos.
  • Mythos„Mit einer niedrigeren Rate kann ich mehr Geld leihen.“Falsch. Mehr zu leihen erhöht die Schulden und die Zinsen. Die Entlastung dient dazu, den Monat zu überstehen, nicht um die Karten wieder aufzufüllen.Was zu tun ist: Wenn Sie die Kredite zusammenlegen, senken Sie das Limit der Karten oder kündigen Sie die, die Sie nicht nutzen.

Häufig gestellte Fragen

Privatkredit, Autokredit, Kreditkarten und Überziehungskredite. Der Hypothekenkredit kann ebenfalls einbezogen werden, aber das ist ein Hypothekarkredit mit anderen Regeln und Kosten. Dieser Simulator berechnet ohne den Hypothekenkredit.
Aus zwei Gründen: Der Zinssatz kann niedriger sein als bei Ihren aktuellen Krediten, insbesondere bei den Karten, und die Laufzeit ist normalerweise länger. Der erste Grund ist Ersparnis. Der zweite Grund ist einfach langsameres Abzahlen.
Wenn der neue Zinssatz niedriger ist und die Laufzeit nicht zu stark ansteigt. Im Tab „Ich möchte insgesamt weniger zahlen“ sehen Sie, was passiert, wenn Sie weiterhin dasselbe zahlen wie heute.
Die Stempelsteuer auf den neuen Kredit (1,76%) und bei Festzinskrediten die Gebühr, die die Bank für vorzeitige Rückzahlung erheben kann: 0,5% von dem, was Sie schulden, oder 0,25%, wenn weniger als ein Jahr verbleibt. Diese sind bereits in der Berechnung enthalten.
Nein. Es ist eine Annahme für die Berechnung, die Sie ändern können. Der tatsächliche Zinssatz hängt von der Bank, dem Betrag, der Laufzeit und Ihrer Situation ab. Nur ein Angebot der Bank gibt Ihnen den genauen Wert.
Die Banco de Portugal empfiehlt eine maximale Laufzeit von 7 Jahren für den Privatkredit. Das ist das Limit, das wir verwenden.
Amtliche Daten geprüft am 20.10.2026 · Quellen: Diário da República, Autoridade Tributária, Banco de Portugal, Segurança Social, Assembleia da República · Quellen ansehen
Wichtiger Hinweis: Informative Simulation. Die Zinssätze sind Berechnungsannahmen und stellen kein Kreditangebot dar. Das Zusammenführen mehrerer Kredite in einen kann die Gesamtkosten des Kredits erhöhen. Die Kreditvergabe unterliegt der Genehmigung durch das Kreditinstitut. Quellen (auf Portugiesisch): Pressupostos CrediSegur; DL n.º 133/2009; Tabela Geral do Imposto do Selo, verbas 17.2 e 17.3; taxas máximas do Banco de Portugal. Höchstzinssätze des Banco de Portugal im 4. Quartal 2026: 18,5% bei Kreditkarten und 15% bei Privatkrediten. Die CRRF – BROKERAGE, LDA (CrediSegur) ist ein gebundener Kreditvermittler, registriert bei der Banco de Portugal (Nr. 0001290) und ein Versicherungsagent, registriert bei der ASF (Nr. 421571530); es werden keine Gebühren für die Kreditvermittlung erhoben.